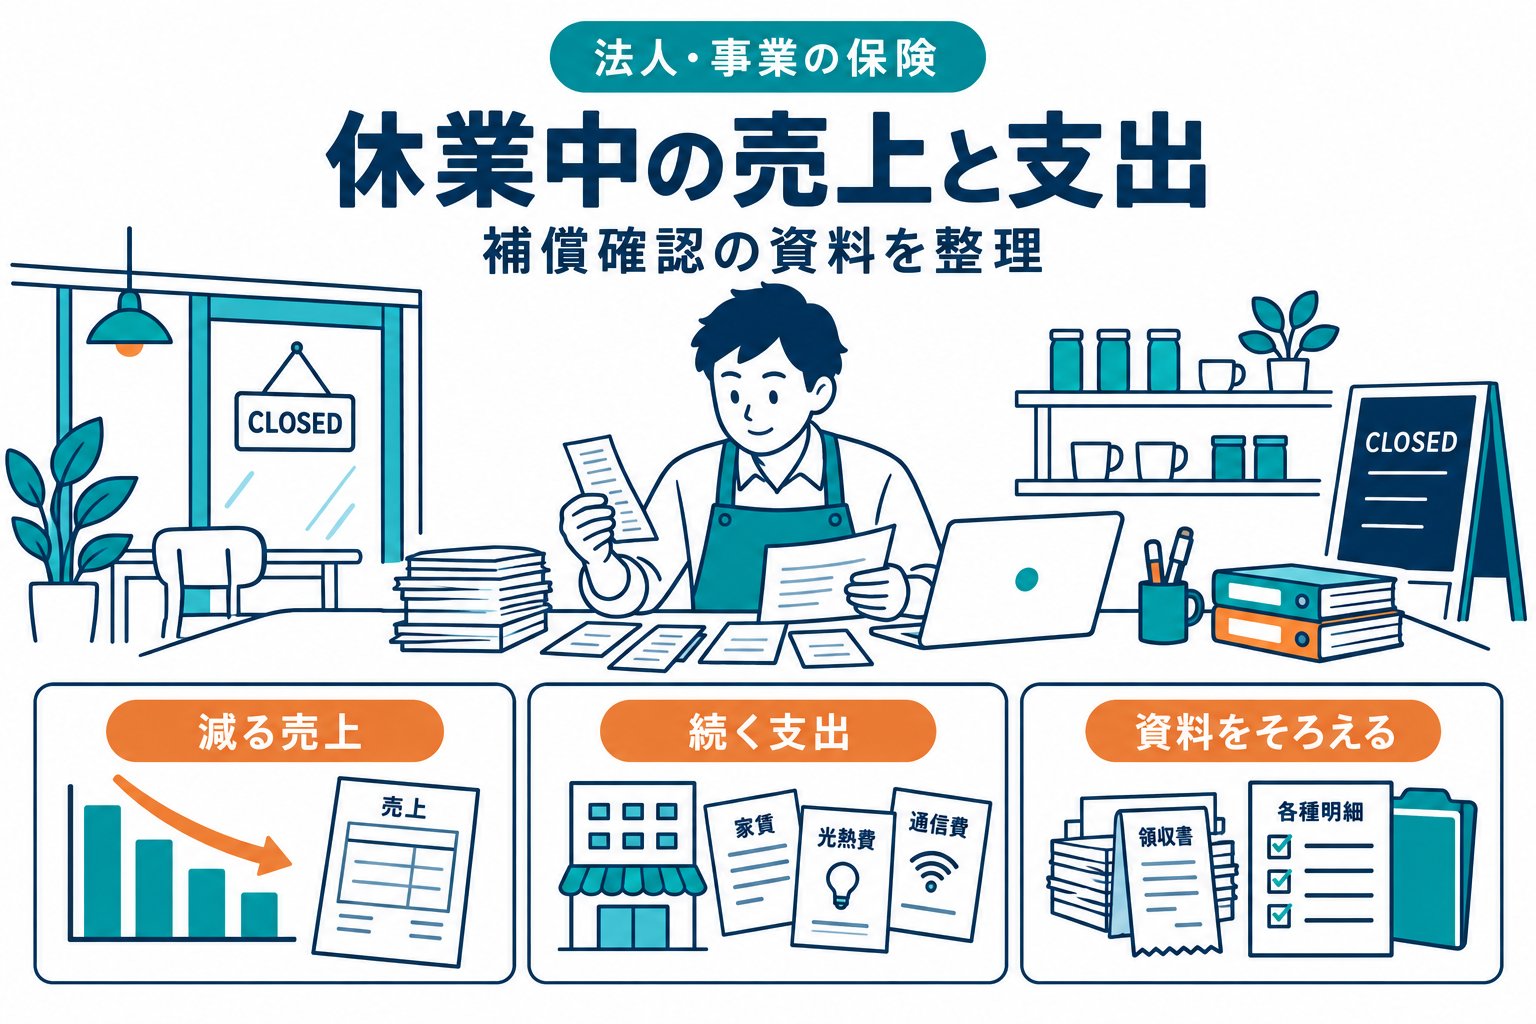
休業中の補償を確認するときは、減った売上、減った費用、続いている支出を分けて資料を用意します。売上の減少額が、そのまま保険で認められる損失や支払額になるとは限りません。まず自社の営業状況を説明できる形に整理します。
売上を比べる前に条件をそろえる
対象の店舗・部門、休業した日、一部営業した日を分けます。前年の同じ時期の数字を使う場合も、営業日数、営業時間、価格、事業規模の変化を残します。前年より減った額をすべて事故の影響と決めつけないためです。
次は編集部の資料整理例です。具体的にどの期間・資料を用いるかは契約先に確認します。
| 項目 | そろえる情報 |
|---|---|
| 通常時の営業 | 日別・月別売上、営業日、季節変動 |
| 休業中の営業 | 停止日、一部営業、別店舗での販売 |
| 減った費用 | 仕入れや消耗品等の実際の変化 |
| 続いた支出 | 家賃などの請求・支払記録 |
費用の名前だけで扱いを決めない
同じ経費名でも、契約内容や実際の使い方で金額の動きは異なります。「固定費だから全額対象」「休業したから人件費は不要」と一律に扱わず、実際の支出と保険で確認する費用を分けます。従業員への支払いに関する法的判断は、休業保険の説明だけでは決められません。
金融庁の監督指針では、補償内容、支払われない場合、引受条件などが情報提供の項目とされています。自社資料のどの金額を使うのか、計算の考え方や控除、上限を契約先に説明してもらいます。[1]
代替営業の売上と追加費用も記録する
仮店舗や外注を使って売上を確保した場合は、その売上と追加の費用を別々に残します。追加費用を売上から独自に差し引くだけで終えず、通常費用との違いや支出の目的が分かるようにします。
損失額と資金不足を区別する
帳簿上の損失と、支払日に足りない現金は同じではありません。J-Net21の資金繰りの解説は、利益と現金の動きを区別しています。売掛金の入金日、家賃や仕入代金の支払日、保険金の受取りが未確定であることも、資金計画に反映します。[2]
請求資料に使った元データと集計方法を残し、数字が変わった場合は理由も記録します。見込みと確定値を分けて伝えると、後から照合しやすくなります。
出典・参考資料
情報確認日:2026年9月25日。公的一次資料を基に独自に要約しています。確認手順・質問例・比較表には編集部の整理を含みます。適用条件と手続きは各制度の窓口・契約先で確認してください。
- 保険会社向けの総合的な監督指針(II .保険監督上の評価項目 II -4 業務の適切性):金融庁
- 中小機構 J-Net21:資金繰りとは | 起業支援 | J-Net21[中小企業ビジネス支援サイト]
アイキャッチは記事内容をイメージしたAI生成画像です。
制作・編集:保険レピ編集部