INSURANCE LIBRARY
保険の情報ライブラリー
保険に関する記事を、テーマごとに探せます。
 保険会社・少額短期保険・共済の違い|制度と確認先を整理保険会社・少額短期保険・共済は、似た保障を提供していても、制度上の位置づけが同じではありません。比較するときは、引受主体、免許・登録や根拠法、契約の範囲、破綻時の保護を分けて確認します。
 保険期間と保険料払込期間の違い|更新時の確認ポイント保険期間は「保障が続く期間」、保険料払込期間は「保険料を支払う期間」です。この二つは同じとは限りません。
 契約概要・注意喚起情報・約款とは?それぞれの役割保険の説明では、パンフレットのほかに契約概要、注意喚起情報、約款などの資料が出てきます。それぞれの役割を知ると、疑問に合う箇所を探しやすくなります。
 契約者・被保険者・受取人の違い|生命保険の書類の読み方契約者は契約を結ぶ人、被保険者は保障の対象となる人、受取人は保険金・給付金を受け取る人。家族の仮の例と比較表で違いを説明し、契約書で確認する欄を示します。
 保険と貯蓄の違い|リスクへの備えを考える基本保険と貯蓄は、お金を使える条件と準備できる時期が違います。預金残高と使える資金を分ける計算例、貯金代わりの生命保険の注意点、家計を見直す順番を説明します。
 保険料と保険金の違い|保険のお金はどう動く?保険料は払うお金、保険金・給付金は契約条件を満たしたときに受け取るお金です。月額・払込総額・保険金額・解約返戻金を、架空例とお金の流れで読み分けます。
 保険料の一時払いとは?メリット・注意点と全期前納との違い保険料を一度に払うメリットと注意点、一括払い・年払い・全期前納の違いを整理。払込総額と手元に残す資金を比べる方法を説明します。
 病気やけがで働けないとき|使える制度と生活費の整理病気やけがで働けないときに、労災・傷病手当金・障害年金・民間保険を調べる順番を解説。働き方や休業の原因ごとの相談先、治療費と生活費の違い、給付の入金を待つ間の家計を架空例で整理します。
 海外療養費と海外旅行保険の違い|対象となる費用と請求先海外療養費は、日本の公的医療保険の資格がある人が、条件を満たす海外の診療費について申請する給付です。海外旅行保険は契約で定める費用・事故等に備える民間保険で、対象と請求先が異なります。
 公的介護保険と民間介護保険の違い|支払条件を確認公的介護保険は介護サービスの利用を支え、民間介護保険は契約で定めた状態になった場合などに給付を行います。「要介護と認定された」という一つの事実だけで、両方を同じように利用できるとは限りません。
 介護保険の基本|公的サービス・費用・民間保険の役割公的介護保険の対象、要介護認定、サービスの自己負担と食費・居住費を解説。民間介護保険の支払条件や、介護する家族の休業中の収入との違いも整理します。
 公的保障を確認するには?病気・死亡・働けないとき・老後の確認先公的保障はどこに聞けばよい?加入先を調べる資料から、医療費・休業・障害・死亡・老後の相談先、窓口で伝える内容と質問例まで、確認の順番を説明します。
 保険の基本|公的保険と民間保険の役割・違い公的保険と民間保険の違いを、加入の仕組み・給付・確認先で比較。医療費と休業中の生活費を分ける例から、公的保障・貯蓄・既契約を調べる順番を説明します。
 必要な保障額と保険料をどう考える?支出・期間・手元資金の整理必要な保障額と、毎月払える保険料は別のものです。先に、困る出来事が起きたときの支出と使える備えを整理し、その後で保険料を普段の家計に当てはめます。「予算いっぱいまで加入する」ことから始めると、残したい手元資金を見落としやすく…
 予定利率・返戻率・利回りの違い|保険の設計書を読む基本予定利率、返戻率、利回りは、同じ割合の表示でも意味が異なります。保険の設計書では、何を分母にして、何年の期間を表し、費用や税金を含むのかを確かめてから比較します。
 保険・預貯金・NISA・iDeCoをどう組み合わせる?保障と資産形成の考え方保障と資産形成を、使う時期・引き出しやすさ・万一の不足額から整理。終身保険と掛け捨て+積立を比較するときの確認点も解説します。
 専業代理店と兼業代理店の違い|本業との関係で見る代理店の形専業代理店と兼業代理店の違いは、保険の販売・契約手続きなどを行う「保険募集」のほかに、別の事業も営んでいるかどうかです。保険募集を事業とし、他の業務を営まない代理店が専業、保険募集と自動車整備や小売業などを併せて営む代理 […
 保険業界の仕組み|保険会社・代理店・販売経路の全体像保険業界の仕組みは、「保障を引き受ける会社」「契約を案内する人・窓口」「契約する顧客」を分けると理解しやすくなります。保険会社が直接販売する経路も、代理店を通じて販売する経路もあります。窓口の看板と保険を引き受ける会社が […
 保険会社は代理店をどう管理する?教育・点検・業務分担の基本保険会社による代理店管理は、販売実績を確認するだけの業務ではありません。金融庁の監督指針では、委託先の選定、募集人の教育、日常の管理・指導、監査等による確認、問題が見つかった場合の改善などが示されています。代理店も、自ら […
 保険の販売経路|営業職員・代理店・銀行窓口・ネット販売を整理保険の販売経路を理解するには、「販売する主体」と「相談・申込みの方法」を分けます。営業職員や代理店は誰が販売するかを表す一方、対面・電話・インターネットは接点の違いです。銀行窓口も、保険を扱う際には代理店としての立場を持 […
 保険募集の「代理」と「媒介」の違い|契約締結の権限を整理保険募集の「代理」と「媒介」は、契約締結の権限を整理する言葉です。代理は、与えられた権限の範囲で保険会社に代わって契約を締結することです。媒介は、顧客と保険会社の契約成立に向けて間をつなぐことで、媒介する立場だけでは保険 […
 保険代理店と保険仲立人の違い|委託関係と仲介の立場保険代理店と保険仲立人は、契約を顧客へつなぐ点では似ていますが、保険会社との関係が異なります。代理店は保険会社から委託を受ける立場です。保険仲立人は、保険会社から独立した立場で保険契約の媒介を行います。複数社を扱っている […
 専属代理店と乗合代理店の違い|取扱保険会社と販売上の立場専属代理店と乗合代理店の違いは、保険会社との委託関係と取扱範囲にあります。一般に、専属は特定の保険会社との関係を中心に募集する形、乗合は複数の保険会社と委託関係を持つ形として使われます。大切なのは名称から優劣を決めること […
 保険会社と保険代理店の違い|引受・募集・契約後の役割保険会社と保険代理店の違いは、保険を引き受ける立場か、委託を受けて契約の代理・媒介を行う立場かという点にあります。代理店で契約したからといって、代理店が保険金の支払いを引き受けるわけではありません。相談・申込み・契約後の […
 保険代理店の手数料とは?保険料と代理店収入の違い保険代理店の手数料は、保険会社との委託関係に基づく代理店側の収入です。顧客が保障のために支払う保険料とは意味が違います。「保険料の何割が必ず代理店の利益になる」と一律にはいえません。 保険料・手数料・利益は別の数字 保険 […
 保険代理店の事業承継|後継者・統合・廃業の選択肢保険代理店の事業承継では、後継者を決めるだけでなく、顧客への対応、従業員、業務の記録、委託契約や登録等を引き継げる状態にします。親族・従業員への承継、第三者への譲渡・統合、廃業という選択肢を、事業と顧客対応の両面から整理 […
 保険代理店を開業するには?委託・登録・運営準備の全体像保険代理店を開業するには、事業の計画に加えて、保険会社との委託、募集に必要な登録・届出、業務を適切に行う体制を整えます。会社を設立したり、税務上の開業手続きをしたりするだけで、保険募集を始められるわけではありません。 開 […
 保険代理店の事業計画|目標・予算・実績をつなぐ考え方保険代理店の事業計画は、売上目標だけでなく、誰にどのような対応を提供し、そのために何人・いくら必要かをつなぐ計画です。予算と実績の差を確かめ、無理な販売量の追求に偏らず、事業を続けられる運営を考えます。 提供する対応から […
 特定顧客への依存をどう見る?代理店の集中リスクと対応力代理店の集中リスクは、特定の顧客や担当者に収入・仕事が偏り、その変化が事業全体へ大きく影響する状態を指します。大口顧客がいること自体を問題とせず、変化が起きたときの収入と対応体制を確かめます。 収入の集中と仕事の集中を分 […
 保険代理店の顧客・契約管理|継続対応を支える基盤づくり代理店の顧客・契約管理は、名簿を増やすことだけではありません。誰のどの契約に、いつ、誰が対応するかを把握し、担当者が不在でも必要な対応を続けられる状態をつくることです。情報を集める範囲と、扱える人の範囲も合わせて決めます […
 保険代理店の収益とコスト|手数料・経費・利益の基本保険代理店の経営を見るときは、顧客が支払う保険料、代理店が受け取る手数料、運営にかかる経費を分けます。契約を増やしても、そのために必要な人員や事務が増えれば、利益が同じように増えるとは限りません。ここでは収入と支出の全体 […
 代理店の設備・システム投資|費用と効果の確かめ方代理店の設備・システム投資は、導入価格だけで決めず、改善したい業務、運用に必要な費用、導入後の確認方法をそろえて判断します。「便利そう」という理由だけで機能を増やすと、入力や管理の手間が残ることがあります。 解決したい仕 […
 損保代理店はなぜ業務効率化を求められる?手数料と事務コストの構造損保代理店の効率化を考えるときは、手数料収入、事務にかかる時間、業務品質を合わせて見ます。契約件数を増やすだけでは、人員や管理費の増加を吸収できないことがあります。一方、効率化の名目で顧客への説明を減らすことは適切ではあ […
 保険の更新管理|満期・対応状況・担当者をどう整理する?更新管理では、満期の一覧と、顧客への対応状況を結び付けます。「案内を送った」だけで完了にせず、返答や必要な手続きの結果まで確認できる状態にします。対象となる契約や案内時期は、保険会社・商品ごとのルールに合わせます。 対象 […
 保険代理店の廃業準備|募集の停止と契約後対応を整理する保険代理店の廃業では、募集をやめることと、受付済みの案件や顧客への連絡を整理することを分けて進めます。代理店が閉じるからといって、顧客の保険を一律に解約するという話ではありません。契約後の窓口は保険会社と確認します。 保 […
 代理店を引き継ぐときの顧客対応|契約・情報・連絡先の整理代理店の引継ぎで顧客が知りたいのは、契約がどうなるか、今後誰に連絡すればよいか、手続きが途中で止まらないかです。経営上の承継と、個々の保険契約の取扱いを区別して説明し、未完了案件と情報管理を確かめます。 契約と窓口の変更 […
 代理店のM&A・事業譲渡|価格だけで決めない確認事項代理店のM&Aや事業譲渡では、譲渡価格に加え、誰がどの事業を引き継ぎ、顧客と従業員への対応をどう続けるかが重要です。保険会社との委託関係や登録等が自動的に引き継がれるとは考えず、取引の形と変更内容ごとに確認します […
 親族・従業員への代理店承継|経営と実務を引き継ぐ準備親族や従業員に代理店を引き継ぐときは、募集実務を任せられることと、経営を任せられることを分けて確認します。後継者の意思、権限、資金、周囲の理解をそろえ、現経営者しか分からない仕事を減らしていきます。 本人の意思と経営上の […
 代理店開業の資金計画|初期費用と運転資金を分ける代理店の開業資金は、開業時に支払う費用と、営業を続けるための運転資金に分けます。事務所や設備を用意できても、手数料の入金前に給与・賃料などの支払いが来ることを見込まなければ、資金が不足するおそれがあります。 初期費用を見 […
 保険代理店は個人か法人か|事業形態を考える確認項目保険代理店を個人で営むか法人で営むかは、税金だけでなく、事業の主体、人員、資金管理、将来の引継ぎを含めて考えます。どちらがすべての人に有利という結論ではなく、自分の運営条件に合うかを確認する記事です。 誰が契約し、誰が募 […
 代理店の委託契約と募集人登録|開業前に確認する順番代理店の委託契約と募集人の登録・届出は、関連しますが同じ手続きではありません。開業準備では、誰がどの立場で募集するのかを決め、所属予定の保険会社と必要な手続きを確認します。試験に合格したことだけで、直ちにすべての募集が可 […
 利益が出ても資金不足になる?代理店の資金繰りの基本代理店に利益が出ていても、支払い日に現金が足りないことはあります。資金繰りでは、収益や費用の額だけでなく、いつお金が入り、いつ出ていくかを確認します。手数料の入金予定と、給与・賃料・返済などの支払い予定を同じ表に並べます […
 保険代理店の経営指標|売上・利益・契約件数の見方代理店の経営指標は、売上、利益、顧客数、契約件数などで、それぞれ示す内容が違います。数字を増やすことを先に決めるより、「収益を知りたいのか」「業務の余力を知りたいのか」を明確にして使います。 売上と利益を区別する 一般的 […
 顧客数と契約件数の違い|代理店の顧客構成を把握する顧客数と契約件数は、代理店の規模を見る別々の数字です。一人が複数の保険に加入していれば、契約件数は顧客数より多くなります。どちらか一方だけでは、顧客との関係や必要な業務量は分かりません。 最初に「一件」の数え方を決める […
 保険代理店の経費|人件費・店舗費・システム費を整理保険代理店の経費は、人件費や店舗費だけでなく、教育、通信、システム、情報管理などを含めて考えます。経費を減らすときも、説明や記録、顧客対応に必要な体制が保てるかを一緒に確認します。 毎月の費用と一時的な支出を分ける 一般 […
 新規契約と継続契約|代理店の収益と業務の違い新規契約と継続契約は、代理店の業務量と収入を考えるうえで分けて見る項目です。ただし、既存契約があれば将来の収入が自動的に確定するわけではありません。継続の条件、手数料の支払条件、必要な顧客対応をそれぞれ確認します。 新規 […
 乗合代理店の比較推奨|取扱範囲・絞込み・推奨理由の伝え方乗合代理店の比較推奨では、取扱保険会社・商品の範囲、候補を絞った条件、最終的に勧める理由を順に伝えます。「多数の商品を扱う」ことと「市場の全商品から選ぶ」ことは同じではありません。 2028年3月からの改正予定 金融庁は […
 保険の契約後対応|問い合わせ・事故・請求をつなぐ基本保険の契約後対応では、問い合わせの内容を整理し、適切な担当へつなぎ、その後の状況を顧客に伝えます。受付担当者がその場で結論を出せない相談でも、次の窓口と連絡予定を明確にできます。 問い合わせを内容で整理する 内容 最初の […
 保険の更新・契約変更対応|顧客への確認と手続きの基本保険の更新・契約変更では、手続きを受け付けるだけでなく、顧客の状況や希望と契約条件の変化を確認します。受付、保険会社への連絡、反映結果の案内までを一つの流れとして扱います。 更新と途中変更を分けて整理する 更新は次の保険 […
 保険申込みから契約成立まで|募集担当者の確認と案内保険の申込みでは、記入や入力が終わった後にも、不備の確認、保険会社の引受判断、契約内容の通知などが続くことがあります。募集担当者は、いまどの段階にあり、顧客に何をしてもらう必要があるかを分けて案内します。 申込み前に希望 […
 保険の商品説明・比較推奨|顧客が違いを判断できる案内保険の商品説明では、顧客が何を保障され、どんな場合に対象外となり、いくら負担するかを判断できるように案内します。比較推奨では、それに加えて比較した範囲と、その商品を勧める理由を明らかにします。 まず顧客が比べたい条件をそ […
 保険募集の意向把握・意向確認|相談から申込みまでの進め方保険募集の意向把握は、顧客が何に備えたいかを聞き、提案の理由につなげる作業です。意向確認では、申込みたい内容がその希望に合うかを顧客と確かめます。書式を埋めるだけでなく、相談の初めから申込みまで一つの流れとして進めます。 […
 保険の苦情・不満を受けたとき|聞き取り・記録・引継ぎの基本保険の苦情・不満を受けたら、まず何が起き、どの点に納得できず、何を希望しているかを聞きます。受付担当者が反論や結論を急ぐより、事実と要望を分けて記録し、適切な担当へ引き継ぐことが重要です。 不満の内容と求める対応を聞く […
 保険金請求の進捗をどう伝える?確認中・追加書類・回答の案内保険金請求の進捗は、いまの段階、確認している内容、顧客に必要な対応、次の連絡予定を分けて伝えます。「確認中です」だけでは、何を待っているのかが伝わりません。 受付先と現在の段階を確認する 請求受付、書類確認、追加調査、支 […
 事故・保険金請求の連絡を受けたら|初動の確認と取次ぎ事故や保険金請求の連絡を受けたら、まず安全と緊急性を確認し、その後に契約や出来事の情報を整理します。初動の役割は、必要な窓口へ正確につなぐことであり、その場で支払可否を確定することではありません。 安全確保が必要な場面を […
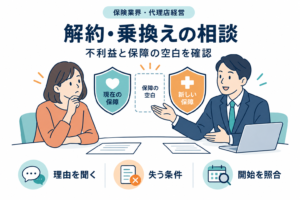 保険の解約・乗換え相談|不利益と保障の空白をどう説明する?解約・乗換えの相談では、顧客の理由を聞いたうえで、失う保障、返戻金などの金銭面、新しい契約の条件を整理します。保険料が下がることだけで有利と判断しないよう、比較に必要な材料を示します。 解約したい理由を先に確認する 負担 […
 住所・名義などの変更受付|契約者の確認と手続き案内住所・氏名・契約者などの変更連絡を受けたら、連絡者の本人確認、手続きの権限、対象契約と変更内容を確認します。「名義変更」という言葉だけでは、氏名の変更なのか契約者の交代なのか判断できません。 何を変える手続きかを具体化す […
 保険更新で何を確認する?前年との違いと顧客の意向保険更新では、前年から変わった顧客の状況と、保険会社が案内する今回の条件をそれぞれ確認します。「去年と同じでよい」という回答でも、顧客が何を同じと考えているのかを具体化することが大切です。 暮らしや事業の変化を必要な範囲 […
 申込みと契約成立はどう違う?保障開始までの顧客案内保険の申込み、契約成立、保障開始は、同じ意味ではありません。申込入力や書類の受付が済んでも、それだけで希望する保障が始まったと案内できるとは限りません。 三つの状態を分けて説明する 状態 案内するときの確認点 申込み 申 […
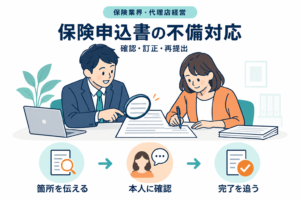 保険申込書の不備対応|確認・訂正・再提出をどう案内する?申込書の不備対応では、不足している箇所、確認が必要な相手、認められる訂正方法を整理して伝えます。訂正内容によっては、顧客の意向や契約条件の再確認が必要になります。 不備の内容を具体的に分ける 単なる記入漏れと、本人の意思 […
 告知を受けるときの対応|募集担当者が確認すべき役割と注意点告知の場面では、質問に正確に回答する主体と、告知を受け取る権限のある相手を明確にします。募集担当者に口頭で話しただけで、所定の告知が済んだと思われないように案内することが大切です。 告知の相手と方法を説明する 監督指針は […
 保険説明の理解をどう確かめる?質問・言い換え・持ち帰り対応保険説明の理解を確かめるときは、「分かりましたか」だけで終えず、顧客が重視していた条件について質問を受けたり、認識を言い換えてもらったりします。試験のように答えを求めるのではなく、説明が伝わったかを担当者側が確かめるため […
 保険の保障・免責・保険料をどう説明する?条件をそろえる基本保障・免責・保険料は、別々の長所として説明するより、同じ出来事に対して何が支払対象となり、何が対象外で、どの負担が生じるかをまとめて示すと理解しやすくなります。 「対象になる条件」から説明する 例えば入院保障なら、入院と […
 意向確認の記録はどう残す?希望と提案を結び付ける実務意向確認の記録は、顧客の希望、提案の理由、説明した違い、最終的な判断がつながって読める形にします。「説明済み」「了承済み」だけでは、何を説明し何が確認できたのかが伝わりません。 希望と提案を対応させる 例えば「保険料を抑 […
 提案途中で顧客の意向が変わったら?変更理由と最終確認の残し方提案途中で顧客の意向が変わった場合は、変わった内容、きっかけ、提案への影響を確かめます。当初の希望を上書きするだけでは、後から相談の経緯が分からなくなります。 変化の理由を顧客の言葉で確認する 保障の説明で考えが変わった […
 保険相談で何を聞く?希望・優先順位・予算の整理保険相談では、希望する商品名だけでなく、備えたい出来事、優先したい保障、継続して負担できる予算を順に聞きます。一度ですべてを決めるより、分かったことと未確認のことを分けると、次の提案につなげやすくなります。 最初に「何が […
 保険募集のルールと禁止行為|代理店が確認する基本保険募集では、保障の内容と制限を正しく伝えること、顧客の希望に沿って提案すること、告知や商品選びを不適切に誘導しないことが基本です。管理者は、研修の受講や書類の署名だけでなく、顧客に実際に伝えた説明と、提案・申込みの記録 […
 代理店の自己点検と監査|指摘を改善につなげる方法代理店の自己点検と監査は、問題がないことを形式的に示すためではなく、業務の不備を見つけて改善するために使います。指摘件数が減っただけで、業務品質が改善したと判断しないことが大切です。 点検と監査の役割を整理する 日常の自 […
 顧客情報の持出し・漏えい対応|初動と報告を整理する顧客情報の持出しや漏えい等を把握したら、被害の拡大を防ぎ、事実と記録を保全し、所定の責任者へ報告します。「まだ漏えいと確定していない」という理由で、担当者の手元に情報を止めないことが大切です。 拡大防止と記録保全を並行す […
 代理店の顧客本位と利益相反管理|方針を業務につなぐ顧客本位の業務運営は、方針を掲示するだけでなく、商品選定、説明、評価、改善の運用に反映して確かめます。代理店の収益と顧客の利益が一致しない可能性がある場面を把握し、判断がゆがまないように管理することが重要です。 原則と法 […
 苦情・不祥事の再発防止|対策の実施と効果を確かめる再発防止は、「周知徹底する」と書いた時点では完了しません。問題の原因に合った対策を決め、実施した証拠と、その後の業務が変わったかを確認します。 直接の原因と背景を分ける 誤った説明があった場合、知識不足だけでなく、古い資 […
 代理店の苦情・不祥事対応体制|受付から再発防止まで苦情や不祥事への組織対応は、受付、報告、事実確認、顧客対応、再発防止をつなぐ仕事です。現場の担当者だけで解決させず、責任者が状況と対応の進み具合を把握できるようにします。 苦情と不祥事の判断を急がない 不満の申出が直ちに […
 保険代理店の募集管理体制|責任者・記録・点検をつなぐ保険代理店の募集管理体制は、責任者を置くだけでなく、現場の疑問や不備が報告され、点検と改善につながる状態をつくるものです。規程、記録、点検結果が別々に保管されているだけでは、実際の管理状況を把握できません。 規模と業務に […
 保険代理店の顧客情報管理|収集・利用・共有・保管の基本代理店の顧客情報管理は、パスワードを付けるだけでは完結しません。何のために集め、誰が使い、どこへ渡し、いつまで保管するかを一続きで確認します。健康情報や契約内容など、扱う情報に応じた管理が必要です。 情報の流れを可視化す […
 顧客本位の取組を検証するには?方針・指標・改善の整理顧客本位の取組を検証するときは、方針、実施したこと、結果、次の改善を対応させます。方針の文章が立派かどうかより、実務で何が行われ、どの課題が残っているかを説明できることが大切です。 方針を確かめられる項目に分ける 顧客本 […
 代理店の営業目標・評価制度|業務品質をどう組み込む?営業目標・評価制度には、契約件数や収益だけでなく、顧客への適切な対応を確認する視点を組み込みます。品質項目を形式的に追加しても、実際の評価が売上だけで決まるなら、行動を変える仕組みにはなりません。 評価が促す行動を確認す […
 手数料と推奨商品の関係|利益相反をどう点検する?手数料と推奨商品の関係を点検するときは、手数料の存在だけで適否を決めず、顧客の意向と実際の選定理由を確認します。収益上の都合を、顧客にとって有利な理由へ置き換えていないかが重要な確認点です。 利益相反の可能性を把握する […
 不適切な募集の事実確認|記録保全と聞き取りの進め方不適切な募集の疑いを調べる際は、原記録を保全し、関係者の話と客観的な資料を分けて確認します。担当者の説明だけ、または顧客の申出だけで結論を急がず、何が確認できたかを整理します。 原記録を保全する 申込書、提案資料、意向記 […
 苦情・不祥事の社内報告|疑いの段階から情報をつなぐ苦情や不祥事の疑いを把握したら、分かっている事実を早く共有し、未確認事項を明示して追加報告します。初報を完成した調査報告書にしようとして、連絡そのものを遅らせないことが大切です。 初報の項目を決める 項目 初報で伝える内 […
 保険募集の記録を点検するには?抽出・確認・是正の進め方募集記録の点検では、対象の選び方、確認する項目、不備への対応を先に決めます。署名や入力欄が埋まっているかだけでなく、顧客の意向から提案・説明・最終確認へつながっているかを読み取ります。 点検対象の選び方を記録する 苦情が […
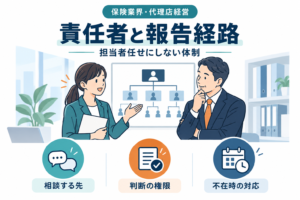 募集管理の責任者と報告経路|担当者任せにしない体制募集管理の責任者と報告経路を決めるときは、誰に相談するか、誰が判断するか、誰が対応を追うかを分けます。担当者の名前を規程へ書いて終わりにせず、不在時や判断が難しいときにも連絡が止まらない形にします。 相談・判断・実施を分 […
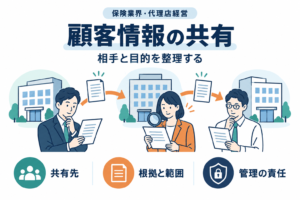 保険会社・委託先との情報共有|第三者提供と委託を整理顧客情報を外へ渡すときは、相手の名前だけでなく、情報を使う主体と目的を確認します。保険会社との間の情報移動でも、委託業務としての取扱いか、独立した利用のための提供かによって確認点が変わります。 第三者提供・委託・共同利用 […
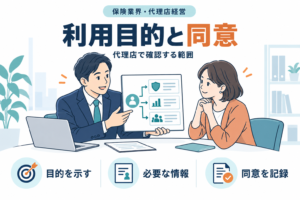 顧客情報の利用目的と同意|代理店で確認する範囲顧客情報の利用目的と同意を確認するときは、目的を伝える手続きと、同意を得る必要がある場面を分けます。包括的な同意書があるからといって、どんな情報でも自由に集めたり別の目的に使ったりできるわけではありません。 何に使う情報 […
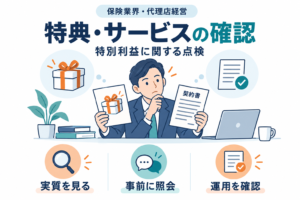 保険募集の特典・サービスはどう確認する?特別利益の点検保険募集の特典やサービスを確認するときは、「粗品」「紹介のお礼」などの名前だけで判断せず、保険契約と利益の提供がどう結び付いているかを整理します。一律の金額基準を独自に作って、基準以下なら問題ないと扱わないことが大切です […
 告知への不適切な介入を防ぐ|募集記録と指導の確認点告知への不適切な介入を防ぐには、募集担当者の説明と顧客本人の回答を分けて記録し、加入を優先して回答を誘導していないかを確認します。管理者は、署名済みの告知書があることだけで問題なしと判断しないようにします。 回答を誘導す […
 保険募集の説明・表示を点検するには?誤解を招く案内を防ぐ募集に使う説明や表示の点検では、最新資料に合っているか、条件を省略していないか、実際の立場や比較範囲を誤解させないかを確認します。資料の承認番号だけでなく、顧客が目にする完成形を確認することが重要です。 資料と掲載場所を […
 代理店業務の自動化・生成AI活用|任せる作業と人の確認代理店業務の自動化・生成AI活用は、任せる作業、使う情報、結果を確認する人を決めて進めます。決まったルールによる処理と、文章などを生成する処理では、誤りの出方や確認方法が異なります。 作業に合う方法を選ぶ 一覧の抽出や定 […
 保険代理店のシステム導入|要件整理から運用開始まで保険代理店のシステム導入は、必要な機能を決め、業務で試し、データと運用を引き継いで開始します。導入担当だけで決めず、実際に入力・確認する人と、管理責任を持つ人が同じ条件を確認します。 導入する目的と範囲を決める 「顧客情 […
 代理店の書類管理と電子化|探せる・取り違えない仕組み書類管理と電子化では、保存場所、最新版、確認した人、次の受渡し先が分かるようにします。紙を画像にしただけでは、探す時間や取り違えが減るとは限りません。日常の検索と確認の流れまで含めて設計します。 何をどこで管理するか決め […
 代理店の顧客・契約データ整備|検索・更新・共有しやすい形へ顧客・契約データを整備するときは、情報を一か所へ集めることだけを目標にしません。誰のどの契約かを識別でき、更新元が分かり、次の対応を担当者が見つけられる状態を目指します。 使う場面から必要な情報を決める 中小機構のCRM […
 保険代理店の業務改善|仕事の棚卸しから改善を進める保険代理店の業務改善は、どの仕事で時間や手戻りが発生しているかを確かめることから始めます。担当者の忙しさを感覚だけで比べず、受付から完了までの流れと、顧客への説明・確認に必要な工程を整理します。 改善する目的を決める 中 […
 自動処理が止まったら?エラー検知・手動対応・復旧の準備自動処理が止まったときに備えるには、異常を検知する方法、未処理の確認、代替手順、復旧後の照合を決めます。再実行ボタンを押すだけでは、二重送信や二重登録を起こす場合があります。 異常を誰が受けるか決める エラーの通知先、確 […
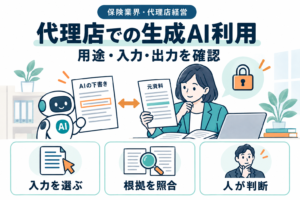 代理店で生成AIを使うには?用途・入力情報・出力確認の決め方代理店で生成AIを使う場合は、用途、入力できる情報、出力を確かめる人を先に決めます。流暢な文章が出ても、保険商品の条件や法令、顧客の状況に合うとは限りません。 確認できる用途から始める 一般的な社内案内の下書きや、利用が […
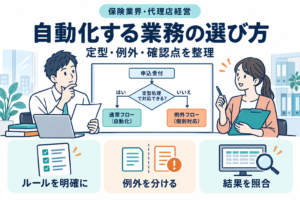 自動化する業務をどう選ぶ?定型作業・例外・確認点の整理自動化する業務を選ぶときは、繰り返しが多いかだけでなく、判断ルールが明確か、入力がそろうか、結果を検証できるかを確認します。例外の多い仕事は、全部を自動化するより一部分に範囲を絞る方法もあります。 入力・処理・出力を書き […
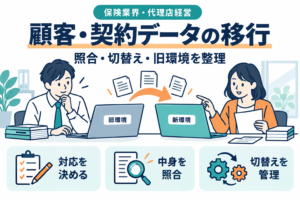 顧客・契約データを移行するには?照合・切替え・旧環境の整理顧客・契約データの移行は、ファイルを取り込めた時点では完了しません。顧客と契約の対応、項目の意味、履歴や添付資料の扱いを照合し、切替え中の更新も含めて確認します。 移行する範囲と対応表を決める 顧客、契約、対応履歴、添付 […
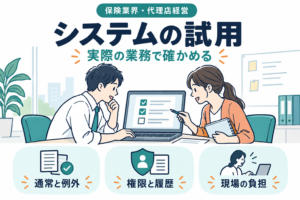 システムの試用で何を確認する?実際の業務で使い勝手を確かめるシステムの試用では、使いたい機能を一つずつ眺めるだけでなく、受付から完了までの業務を通して操作します。通常どおり進む場合と、情報不足や担当者不在などの例外を分けて確かめます。 試す案件と結果の見方を決める 中小機構はCR […
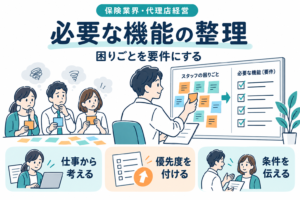 システムに必要な機能を整理する|現場の困りごとを要件にするシステムに必要な機能は、製品の機能一覧から選ぶ前に、現場で誰が何に困っているかから整理します。「便利にしたい」を、導入後にできたか確かめられる条件へ置き換えることが重要です。 困りごとを業務の場面で書く 例えば「履歴が見 […
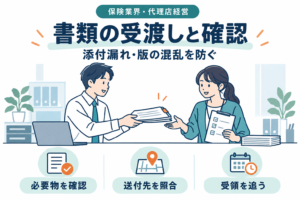 書類の受渡しと確認を整理する|添付漏れ・最新版の混乱を防ぐ書類の受渡しでは、必要なものがそろっているか、正しい相手へ正しい版を渡すか、相手が受領後に処理できるかを確認します。送信済みの記録だけで、仕事を完了にしないことが大切です。 依頼する内容と必要物をそろえる 依頼の目的、対 […
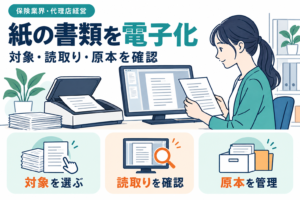 紙の書類を電子化するには?対象・読取り・原本の扱い紙の書類を電子化するときは、対象の選定、読取り後の確認、保存、原本の扱いを順番に決めます。スキャンした画像があるだけで、原本の保存義務や契約上の要件を満たしたとは判断しません。 書類ごとに電子化の条件を確認する 申込関係 […
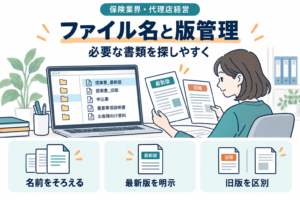 ファイル名・フォルダ・版管理|必要な書類を探しやすくするファイル名・フォルダ・版管理は、初めて探す人でも目的の書類と利用できる版を見分けられるように決めます。長い命名規則を作るより、検索に必要な情報と正本の置き場をそろえることが出発点です。 名前に持たせる情報を絞る 書類の種 […
 満期・未対応案件を見落とさない|一覧と通知の運用満期や未対応案件の管理では、通知を送ったことと、対応が完了したことを分けます。誰が何をいつまでに行うかを一覧で追い、通知の漏れだけでなく、通知後に仕事が止まる状態も確認します。 対象を元の契約情報と照合する 満期や手続き […
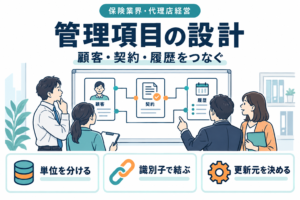 顧客・契約・対応履歴をどう結び付ける?管理項目の設計管理項目は、顧客、契約、対応案件を区別して設計します。一つの表に何でも追記すると、複数契約や担当変更の際に、どの情報が何を指すか分かりにくくなります。 管理する単位を決める 単位 識別する対象 関連付けの例 顧客 個人・ […
 顧客情報の重複と表記ゆれ|名寄せ・修正の進め方名寄せは、複数の記録が同じ顧客を指すかを確認して整理する作業です。表記をそろえる処理と、顧客を統合する判断を分け、元の記録や契約との対応を失わないように進めます。 表記ゆれと別人を区別する 空白や文字幅の違いは検索を難し […
 業務改善の効果をどう測る?時間・ミス・対応品質の確認業務改善の効果は、作業時間が短くなったかだけでは判断できません。同じ範囲・条件で改善前後を比べ、差戻しや未対応、顧客への説明の質に影響していないかも確認します。 比較の条件をそろえる 対象業務、期間、件数、案件の難しさ、 […
 二重入力・確認待ち・手戻りを減らす|業務フローの見直し方二重入力・確認待ち・手戻りは、発生する原因が違います。入力画面を増やして速く処理する前に、同じ情報を何のために転記しているのか、誰の判断で止まるのか、何が足りず差し戻されるのかを整理します。 情報の正本と転記先を確認する […
 代理店の業務を棚卸しするには?担当・件数・所要時間の整理業務の棚卸しでは、仕事の名前だけでなく、開始のきっかけ、完了の条件、担当者、使う情報をそろえて記録します。忙しい人を特定するためではなく、負担が集中する理由と改善対象を見つけるために使います。 作業の区切りをそろえる 「 […
 急な欠勤・退職にどう備える?代行と未対応案件の確認急な欠勤や退職に備えるには、普段から未対応案件、期限、資料の保存先、代行できる人を確認できる状態にします。本人へ連絡が取れない場合でも、必要な顧客対応を続けられる準備が重要です。 管理者が優先する案件を確認する 満期・提 […
 顧客担当を変更するとき|社内の引継ぎと顧客への案内顧客担当を変更するときは、社内での案件引継ぎと、顧客への窓口案内をそろえます。同じ代理店内の担当変更を想定し、進行中の相談や約束が途切れないように準備します。 案内前に未完了案件を確認する 更新の相談、変更手続き、請求の […
 引継書に何を残す?案件・期限・判断経緯・確認先引継書には、後任者が次に行う仕事を判断できる情報を残します。過去の資料をすべて複製するより、未完了の案件、期限、判断の根拠、正式な資料の置き場をそろえることが重要です。 案件ごとに次の行動を書く 項目 記録する内容の例 […
 代理店の業務引継ぎ|担当が変わっても対応を続ける準備代理店の業務引継ぎは、顧客一覧を渡すだけでは終わりません。未完了の案件、次の期限、判断の経緯、必要な権限を確認し、後任者が実際に対応を続けられる状態へ移します。ここでは同じ代理店内の担当変更を中心に扱います。 未完了と定 […
 チームで案件を共有するには?相談・報告・会議の進め方チームで案件を共有するときは、報告する事実、判断してほしい点、次に行うことをそろえます。会議を増やすより、誰が何を決めれば仕事が進むかを明確にします。 相談と報告を分ける 完了を伝える報告、判断を求める相談、予定変更の共 […
 特定の人に仕事が集中する|負担の偏りと属人化への対応特定の人へ仕事が集中したときは、件数だけでなく、判断、質問、承認、例外処理が集まっていないかを確認します。業務を知る人が一人しかいない状態と、権限上その人しかできない状態では、対応が異なります。 集中する理由を調べる 中 […
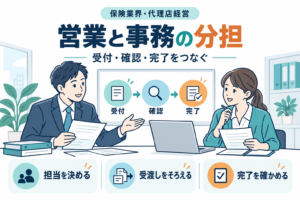 営業と事務の分担をどう決める?受付・確認・完了の責任営業と事務の分担は、「顧客対応は営業」「書類は事務」だけでは決められません。受付、内容の確認、提出、完了の案内という工程ごとに、担当と受渡し条件を決めます。 受付から完了まで並べる 同じ変更依頼でも、顧客から聞く内容、保 […
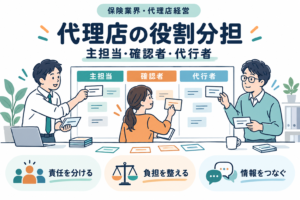 代理店の役割分担|主担当・確認者・代行者を決める代理店の役割分担では、実務を進める主担当、結果を確かめる確認者、不在時に動く代行者を決めます。人の名前を割り当てるだけでなく、仕事の受渡しと判断できる範囲をそろえます。 仕事ごとに責任を置く 中小機構の役割分担の解説は、 […
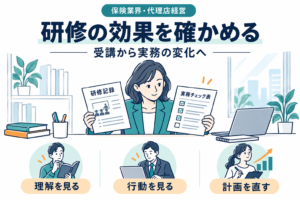 研修の効果をどう確かめる?受講記録と実務の変化研修の効果を確かめるには、参加した事実、理解できた内容、実務で変わった行動を分けて見ます。受講率が高いことだけで、顧客対応や業務品質が改善したとは判断できません。 研修前に確認したい変化を決める 例えば「変更後の必要書類 […
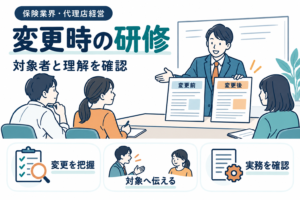 商品・制度・手順が変わったときの研修|対象者と理解の確認商品・制度・手順が変わったときの研修は、何が変わるか、誰に関係するか、いつから使うかをそろえて進めます。資料の配布やメールの送信と、実際の理解・切替えを分けて確認します。 正式な変更内容を確かめる 保険会社の通知、改訂資 […
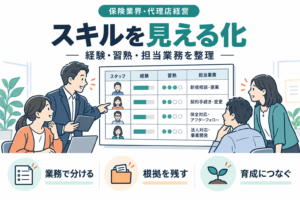 スキルをどう見える化する?経験・習熟度・対応可能な業務スキルを見える化するときは、資格や経験年数の一覧だけでなく、具体的な業務に対応できる範囲を記録します。目的は人に順位を付けることではなく、育成、担当配置、代行の準備に使うことです。 業務と求める行動に分ける 「営業力が高 […
 代理店の継続教育|担当業務に合わせて学び直す仕組み代理店の継続教育は、新人向けの研修を繰り返すだけではありません。担当する業務、商品の改定、実務で見つかった課題に応じて、必要な学び直しと実践の機会を用意します。 担当業務と現在の習熟を確認する 誰がどの仕事に対応でき、ど […
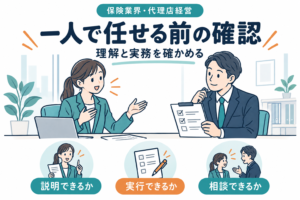 一人で任せてよいかをどう判断する?理解と実務の確認一人で任せてよいかは、知識の説明、実際の操作、例外への対応を業務ごとに確認して判断します。一つの業務ができても、別の商品や難しい案件まで一括して任せる判断にはしません。 任せる範囲と前提を決める 対象業務、扱う契約や情報 […
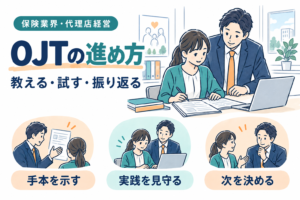 OJTを担当者任せにしない|教える内容・実践・振返りOJTを担当者任せにしないためには、教える仕事、到達点、確認方法を共有します。先輩ごとの経験談だけに頼らず、正式な手順と実際の指導を合わせ、練習後に次の課題を決めます。 教える前に一つの仕事を区切る 開始条件、必要な資料 […
 新人の教育計画をどう作る?知識・手順・顧客対応の組合せ新人の教育計画は、「何を受講するか」だけでなく、「どの仕事を、どの支援があれば行えるようにするか」から作ります。知識、作業手順、顧客との対話を組み合わせ、学んだ内容を使う場面まで予定します。 到達点を行動で書く 「保険を […
 保険代理店の新人教育|学ぶ順番と実務への進め方保険代理店の新人教育は、必要な知識を学ぶことと、実際の仕事を安全に行えることを分けて進めます。研修の日程だけでなく、誰が何を確認して担当範囲を広げるかを決めます。 任せる仕事から学ぶ内容を決める 商品知識だけを先に詰め込 […
 入社前後の受入れ準備|教育担当・利用環境・最初の仕事入社前後の受入れでは、教育担当、使える環境、最初に行う仕事、困ったときの相談先を準備します。机や端末があっても、誰が判断し、何をしてよいかが分からなければ仕事は進みません。 教える人と確認する人を決める 日常の指導担当と […
 求人で仕事内容をどう伝える?営業・事務・顧客対応の具体化求人では、「営業」「一般事務」といった職種名に加え、誰に対して何を行う仕事かを伝えます。ここでは代理店が従業員を雇用する場合を扱います。業務委託の募集と雇用の求人は、条件を混ぜずに整理します。 実際の業務を具体的に書く […
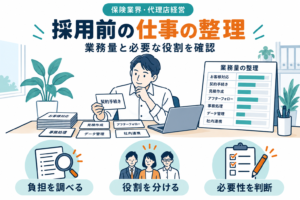 採用前に何を整理する?人員不足・業務量・必要な役割採用前の整理では、人が足りない原因を、仕事の総量、繁忙期への集中、特定の人にしかできない作業に分けます。採用で埋める役割を明確にしないと、新しい人が入っても確認や教育が同じ担当者へ集中することがあります。 件数と負担が増 […
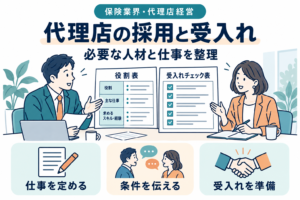 保険代理店の採用と受入れ|必要な人材と任せる仕事の整理保険代理店の採用は、人数を増やす前に、任せたい仕事と必要な能力を整理することから始めます。採用後に誰が教え、どこまで任せるかも決めておくと、求人で伝えた仕事内容と入社後の仕事を合わせやすくなります。 不足している仕事を具 […
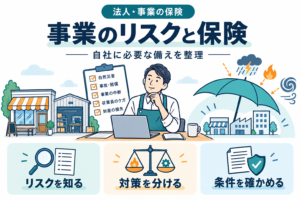 事業のリスクと保険の基本|自社に必要な備えを整理する事業の保険を考える出発点は、商品名を並べることではなく、「何が起きると仕事が止まり、誰にどんな負担が生じるか」を整理することです。事故を減らす対策、業務を続ける準備、手元資金、保険を組み合わせて考えます。 この記事は、法 […
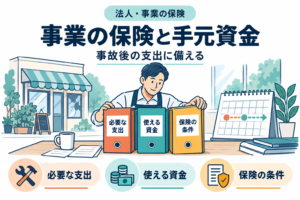 事業の保険と手元資金|事故後の支出にどう備えるか事業の保険と手元資金は、同じ役割ではありません。保険は契約条件に合う損失への備え、手元資金は支払期限に合わせて使う資金として、それぞれの金額と時期を整理します。必要な現金を「売上の何か月分」と一律には決められません。 こ […
 事業のリスクを洗い出すには?業務・資産・取引から考える事業のリスクは、日々の仕事を順にたどり、「何が使えなくなると、どの仕事に影響するか」と考えると具体化できます。商品一覧から選ぶ前に、業務・資産・取引の実態を一枚のメモへまとめます。 ここでは小規模な会社や個人事業の点検例 […
 事業用の保険を契約する前に|対象・補償範囲・自己負担の確認事業用の保険は、自社が行う仕事や使う物と、契約の対象が合っているかを確かめてから選びます。保険料や商品名だけでは、心配している事故でどこまで補われるかは分かりません。事故の例を具体的に伝え、対象・対象外・自己負担を確認し […
 商品・在庫への備え|保管場所・数量・価額を整理する商品・在庫への備えでは、何を、どこに、どれだけ保管し、どの基準で価額を把握しているかを整理します。店舗の保険がある場合も、建物や設備の条件と商品・在庫の条件を分けて確認します。 数量と場所を一緒に把握する 店頭、バックヤ […
 事業の機械・設備への備え|損傷・故障と保険の確認機械・設備への備えは、機器の価格だけでなく、止まったときに何の仕事ができなくなるかを整理することから始めます。修理の準備、代替手段、保険、手元資金を組み合わせ、自社に必要な確認項目を絞ります。 止まると困る設備を把握する […
 事業用の建物・店舗の保険|守る対象と補償の基本事業用の建物・店舗の保険は、建物だけでなく、自分が所有する内装、業務用設備、商品を分けて考えると確認しやすくなります。「店舗の保険に入った」という認識だけで終えず、何を、どの場所で、どの事故から守る契約かを照合します。 […
 建物・内装・設備は誰のもの?所有・賃借で確認する範囲建物・内装・設備の備えを考えるときは、「誰の所有物か」「誰が修理費を負担する契約か」「誰の保険で何が対象になるか」を分けて確認します。借りている店舗の中にあるからといって、すべて大家の物とも、すべて借主の物とも限りません […
 倉庫・店外・輸送中の商品|保管・移動に伴う補償範囲商品が店舗から外部倉庫や配送車へ移る場合は、「今どこにあるか」に加え、「誰が保管・運送し、どの時点で引き渡すか」を整理します。店内の商品に備える契約があることから、店外や輸送中も同じ範囲だとは判断できません。 商品の流れ […
 冷蔵・冷凍設備の停止で商品が傷む|原因と補償条件の確認冷蔵・冷凍設備が止まって商品に損害が出た場合は、設備が止まった原因と、商品に起きた損害を分けて確認します。冷蔵庫の修理が対象になるかという質問だけでは、中の商品や廃棄費用まで判断できません。 停止と商品の損害を分けて記録 […
 繁忙期に在庫が増える|補償額と申告内容の点検繁忙期に在庫が増える事業では、通常期の在庫額だけでなく、最も多くなる時期・場所・価額を把握します。保険の金額や申告の方法がその変化に合うかを、仕入れ計画が分かった段階で確認します。 売上の予測と在庫の残高を分ける 売上が […
 リース・レンタル設備が壊れたら|契約上の負担と保険の確認リース・レンタル設備が壊れたときは、まず契約書の連絡先と事故時の手順を確認します。「自社の所有物ではないから負担はない」「料金に保険が付いているから何でも任せられる」と決めず、修理の手配と費用の分担を分けて整理します。 […
 設備の修理・買替え費用|保険金額と自己負担の考え方設備の修理・買替え費用を考えるときは、業者の見積額、保険で認められる損害額、支払限度、自己負担を分けます。見積書の合計と保険金額を比べるだけでは、自社に残る支出は分かりません。 見積りを費用ごとに分ける 修理部品や作業費 […
 機械の故障と事故による損傷|原因によって確認すること機械が動かなくなったときは、症状、発生時の状況、調査で分かった原因を分けて記録します。「突然止まったから補償される」「古い機械だから対象外」と、その場の印象だけで判断しないことが大切です。 症状と原因を混ぜない 「電源が […
 店舗を増やす・移転する|保険の対象と変更手続きの確認店舗を増やしたり移転したりするときは、新住所を伝えるだけでなく、対象の物・業務・金額と、新旧の拠点を使う期間を整理します。変更手続きが必要な内容や補償が始まる時点は、契約先へ事前に確認します。 新旧の拠点を並べて書く 新 […
 店舗の火災・水災・風災|事故の原因と補償条件の確認店舗の火災・水災・風災を考えるときは、まず「何が原因で」「どの物が」「どのように損傷したか」を分けます。被害の呼び名だけで補償の有無を決めず、契約上の事故の定義と支払条件に照らして確認します。 日常の呼び名だけで判断しな […
 製品・納品後の賠償責任に備える|事故と補償の基本確認製品や納品後の事故への備えでは、第三者のけがや物損と、商品自体の交換・作業のやり直し・回収の費用を分けて考えます。不具合が見つかっただけの段階と、周囲に被害が広がった段階でも必要な対応は異なります。自社の役割と費用の種類 […
 仕事中の対人・対物事故に備える|業務内容と補償範囲の確認仕事中の賠償責任への備えは、業種名だけでなく「どこで、誰が、何をするか」から確認します。訪問先の床を傷つける事故、預かった物を壊す事故、作業を終えた後に発生する事故では、保険で確認する条件が異なります。自社の実際の仕事を […
 店舗・施設の賠償責任に備える|事故の場面と保険の確認店舗・施設の事故への備えでは、来店者のけが、他人の持ち物への損害、借りた建物の損傷を分けて整理します。事故が店内で起きたという事実だけで、店側の賠償責任や保険の支払いが決まるわけではありません。起きた状況と、自社が管理す […
 製品の回収・交換費用と賠償金|費用を分けて補償を確認する製品の回収・交換費用と、事故の相手への賠償金は分けて確認します。賠償責任を補償する契約があっても、自社製品の回収や交換、作業のやり直しまで一律に対象になるとは限りません。支出の目的と相手を整理して、契約先に照合します。 […
 工事・修理の完了後に事故が起きたら|引渡し後の補償を確認する工事や修理の完了後に事故が起きた場合は、引渡しの記録と実際の損害を照合し、作業のやり直しと第三者への被害を分けて整理します。「作業中の保険に入っている」だけで、引渡し後の事故まで同じ条件だとは判断しません。 完了した範囲 […
 販売した商品でけがや物損が起きたら|事実確認と連絡の流れ販売した商品でけがや物損が起きたとの連絡を受けたら、被害の状況と商品情報を確認し、安全確保、仕入先等との共有、保険の事故受付、製品安全制度上の連絡を分けて進めます。購入者からの申告だけで原因や責任を決めず、確認できた事実 […
 外注先・協力会社が関わる事故|契約と保険の役割を整理する外注先・協力会社が関わる事故では、現場の対応と、契約上の役割、保険の対象を分けて整理します。「外注だから相手がすべて負担する」「元請の保険があるから全員が対象」と、発注関係だけで決めつけないことが出発点です。 発注時に仕 […
 預かった物・作業対象の物への損害|補償を確認するポイント預かった物や作業対象の物への損害は、他人の物を壊したという説明だけでは補償を判断できません。何のために受け取り、どこで管理し、何をしていたときの損害かを整理して、保険の条件と照合します。 預かる目的と作業の対象を分ける […
 訪問先でお客さまの物を壊したら|作業内容と損害の整理訪問先でお客さまの物を壊したときは、けがや二次被害の確認を優先し、何をしていて、どの物に、どのような損傷が出たかを記録します。現場で確認できた事実と、原因・責任・修理金額の判断を分けることが大切です。 まず危険を止め、被 […
 借りた店舗を壊してしまったら|修理費と賠償責任の確認借りた店舗を壊してしまった場合は、借りた範囲、損傷した物、事故の原因、修理の依頼先を確認します。修理に必要な費用と、自社が賠償する責任の範囲、保険で対象となる費用は、同じものとして扱わず照合します。 借りた物と自社の物を […
 看板・設備で人や物に被害が出たら|管理の分担と補償の確認看板や設備で人や物に被害が出たときは、設備の所有者、日常の管理者、点検・修理を担う相手を分けて確認します。建物の所有者と店舗の運営者が違う場合もあるため、名称だけで責任のある相手を決めないことが大切です。 所有・管理・点 […
 店内でお客さまが転倒したら|初動・記録・連絡の整理店内でお客さまが転倒したら、最初に行うのは安全の確保と必要な救護です。その後、事実の記録、店舗責任者や関係先への連絡を進めます。ここでは治療方法や賠償責任の結論ではなく、店舗側が情報を整理する手順を示します。 救護と二次 […
 小さな会社の事業継続計画|止められない仕事と再開の準備小さな会社の事業継続計画は、緊急時に優先する仕事と、その仕事を再開するための人・場所・設備・連絡先を決めるためのものです。保険に加入するだけでも、計画書を保管するだけでも、実際の再開手順は整いません。自社で動ける形にまと […
 営業再開までの費用に備える|修理・代替営業・追加支出の整理営業再開に必要な費用は、壊れた物を直す費用と、仮店舗や外注などで仕事を続ける費用に分けます。保険で確認する項目も、支出の目的に応じて整理します。見積書の合計額だけで、すべて同じ補償になるとは判断しません。 再開の方法から […
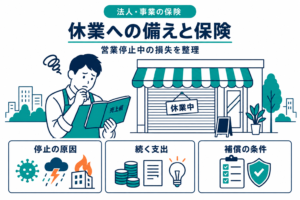 休業への備えと保険|営業停止中の損失をどう整理するか営業が止まったときの備えは、壊れた物の修理と、仕事ができない間の損失を分けて整理します。店舗や設備の保険があるだけで、営業停止中の負担まで同じ条件で補えるとは限りません。何が原因で、どの仕事が、どの期間止まるかを契約内容 […
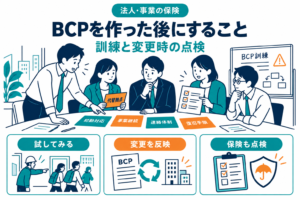 BCPを作った後にすること|訓練・変更時の点検・保険の見直しBCPは作成後に試し、仕事や拠点が変わったら更新します。訓練の目的は計画どおりにできたと報告することではなく、実際に使えない手順や不足している準備を見つけることです。修正した内容が関係者に伝わるところまで確認します。 試 […
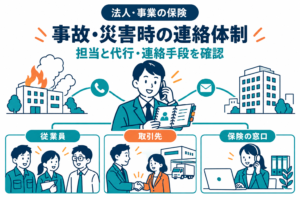 事故・災害時の連絡体制|従業員・取引先・保険窓口をつなぐ事故・災害時の連絡体制は、電話番号の一覧だけでは足りません。誰が情報を集め、誰が判断し、誰に何を伝えるかを決めます。主担当に連絡できない場合の代行と、通常の連絡手段が使えない場合も準備します。 連絡の目的と相手を分ける […
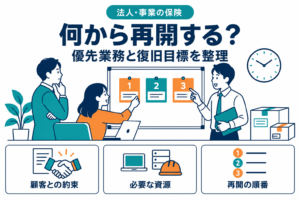 何から再開する?優先業務と復旧目標を決める復旧の順番を決めるときは、売上の大きさだけでなく、顧客との約束、ほかの仕事への影響、再開に必要な資源を並べます。復旧目標は「できるだけ早く」だけで終えず、いつまでに何をどこまで戻すかを具体化します。 止まると困る相手と仕 […
 休業・復旧費用の請求に備える|売上資料・見積書・対応記録休業や復旧費用の請求に備えるには、営業への影響と支出の内容を、事故の経過に沿って記録します。売上資料や領収書を集めるだけでなく、何のために、いつ、どの範囲の費用が必要だったかを説明できるようにします。 事故の経過を一つの […
 一部営業・外注で仕事を続ける|再開方法と追加費用を比べる全面復旧まで待つ以外にも、一部の営業を続ける、仕事を外注する、別拠点へ振り分ける方法があります。選ぶときは、実行できる仕事、顧客への影響、必要な時間と追加費用を並べます。売上の回復だけでなく、安全と品質を確かめることが前 […
 仮店舗・代替設備で営業を続ける|手配と費用の確認仮店舗や代替設備は、空きがあるだけで決めず、続けたい仕事を実行できるか、いつから使えるか、いつまで費用がかかるかを確認します。代替手段の準備と、保険で費用を確認する作業を並行して進めます。 続けたい仕事に必要な条件を並べ […
 停電・断水・取引先の被災で仕事が止まったら|休業の原因と補償停電・断水・取引先の被災で営業が止まったときは、自社の建物や設備の損傷と、外部の供給停止を分けて整理します。どちらも売上に影響し得ますが、同じ保険条件になるとは限りません。原因と業務への影響を結び付けて契約先に伝えます。 […
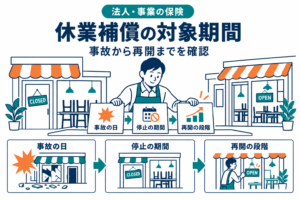 休業補償はいつからいつまで?対象期間と再開時の確認休業補償の期間は、実際に営業を休んだ日数だけでは判断できません。事故日、営業停止日、修理や再開の段階を並べたうえで、契約上の開始条件・終了条件・対象期間を確認します。保険そのものの契約期間と、事故後に損失を確認する期間も […
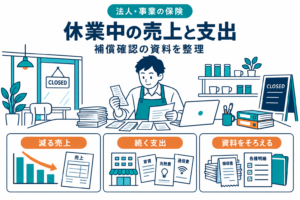 休業中に減る売上・続く支出|補償を確認するための整理休業中の補償を確認するときは、減った売上、減った費用、続いている支出を分けて資料を用意します。売上の減少額が、そのまま保険で認められる損失や支払額になるとは限りません。まず自社の営業状況を説明できる形に整理します。 売上 […
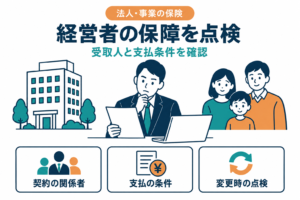 経営者の保障を点検する|契約者・受取人・支払条件の確認経営者の保障を点検するときは、保険金額の大きさだけでなく、誰にどの出来事が起きたら、誰が受け取るかを確認します。会社の運転資金と家族の生活費を同じお金として数えないよう、契約の関係者と資金の目的を対応させます。 契約の関 […
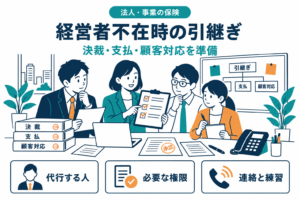 経営者不在時の業務引継ぎ|決裁・支払・顧客対応を止めない準備経営者が不在でも業務を続けるには、代行する人の名前だけでなく、必要な権限・資料・連絡先まで準備します。ここではBCPの運用体制や代替策の考え方を基に、経営者に集中しやすい仕事の引継ぎを整理します。具体的な整理表は編集部の […
 経営者不在時の必要資金|固定費・返済・引継ぎ費用を確認経営者不在時の必要資金は、年商や借入残高だけで決めず、支払日と入金日を並べて見積もります。会社を続ける費用と、経営者本人・家族の生活費は分け、どちらの資金を準備しているかが分かる形にします。 続く支払いを先に並べる 家賃 […
 経営者が働けなくなったら|会社の資金・業務・保障を整理経営者が病気やけがなどで働けなくなったときは、会社の支払い、仕事の代行、本人や家族の生活を分けて整理します。保険で資金を準備していても、決裁や顧客対応を代われる人がいなければ仕事が止まることがあります。ここでは会社側の備 […
 入退社・休職時の福利厚生保険|対象者変更と案内の確認福利厚生保険は、加入した後も従業員の異動に合わせた確認が必要です。入退社や休職を把握する部署と、保険を管理する担当が別の場合は、誰がいつ何を伝えるかを決めておきます。変更日と保障が変わる日を同じだと決めつけないことが重要 […
 従業員の病気・死亡に備える|見舞金・弔慰金と保険の関係従業員の病気や死亡に備えるときは、会社が支払う見舞金・弔慰金と、保険会社が支払う保険金を分けて考えます。保険に入ったことだけで社内の支給基準が決まるわけではなく、会社の制度と契約内容の両方が必要です。 会社の支給規程を確 […
 福利厚生の対象者と保障内容|雇用形態・加入条件を確認する福利厚生の保険は、会社が支援したい人の範囲と、保険契約に加入できる人の条件を照合して設計します。正社員・パートなどの名称だけで対象を決めず、制度の目的、従業員への待遇、契約上の条件を別々に確認します。 制度の目的を言葉に […
 福利厚生としての保険を考える|公的保障と会社の制度の整理福利厚生として保険を取り入れるときは、先に「誰の、どの負担を支える制度にしたいか」を決めます。公的保障、会社が定める給付、保険契約を分け、加入後の管理まで考えると、説明と実際の支給の食い違いを見つけやすくなります。 公的 […
 従業員が仕事中にけがをしたら|会社の連絡・記録・請求支援従業員が仕事中にけがをしたら、救助・受診と安全確保を優先し、会社は発生状況の記録と必要な手続きを進めます。労災として認めるかを会社だけで決めて、本人の請求を止めないことも大切です。[1] 受診先へ仕事中のけがと伝える 緊 […
 労災の上乗せ補償を確認する|会社の給付と賠償への備え労災の上乗せ補償を検討するときは、従業員等への給付を準備する部分と、会社の賠償責任に備える部分を分けます。会社の規程に書かれた支給内容と、保険から支払われる内容が一致しているかも確認が必要です。 労災給付と賠償責任は同じ […
 パート・役員・外注先は同じ?働く人の立場と労災の確認同じ職場で働いていても、従業員、会社役員、外注先では労災保険の確認点が異なります。「正社員でないから対象外」「社内にいるから全員加入済み」と決めず、雇用の実態と本人の立場を整理することが出発点です。 パート・アルバイトも […
 従業員の労災と会社の備え|公的補償・社内制度・民間保険を整理従業員の仕事中のけがに備えるときは、労災保険、会社の給付制度、民間保険を分けて確認します。労災保険に加入していることだけで、事故防止や会社の対応が不要になるわけではありません。ここでは、保険を利用する会社側の確認順を整理 […
 収入保障保険と就業不能保険の違い|名前が似ている保険を整理収入保障保険と就業不能保険は、どちらも収入に関係する名前ですが、備える出来事が異なります。一般的な収入保障保険は被保険者の死亡などに備え、就業不能保険は病気やけがで契約上の働けない状態が続く場合に備えます。
 定期保険・終身保険・養老保険の違い定期保険・終身保険・養老保険は、いずれも死亡への備えに関係しますが、保障が続く期間と、満期に受け取るお金の有無が異なります。
 低解約返戻金型の終身保険|払込満了前後の金額をどう比べる?返戻金の条件が変わる日、追加保険料、元本割れの判定を区別できる。
 終身保険の解約返戻金はいくら?金額の調べ方と解約前の確認点加入中の終身保険について、現在と将来の返戻金・払込額・残す保障を比較できる。
 契約者貸付と減額の違い|保険を残してお金を用意するとき契約者貸付は利息を付けて返す借入れ、減額は保障を小さくする一部解約です。手元に入るお金だけでなく、返済と残る保障を図と表で比べ、保険会社に尋ねる内容まで説明します。
 定期保険は10年更新と歳満了のどちら?同じ期間で負担を比べる必要な保障の終了時期を決め、更新後を含めた総額と継続条件を比較する。
 死亡保険はいくら必要?遺族の不足額から保障額を計算する遺族の支出・収入・公的保障・貯蓄を整理し、期間別の不足額を自分で試算する。
 医療保険の通院保障はどこまで?対象期間・支払日数と計算例医療保険の通院保障は、契約の条件に合う通院について給付金を受け取る仕組みです。入院との関係、対象期間と支払日数の違いを受診日の計算例で解説。受診記録の残し方、請求書類、支払通知、特約選びのポイントも紹介します。
 手術給付金の対象は?契約時期・給付額・外来手術の確認方法手術給付金は、契約で定められた手術を受けたときに所定の金額を受け取れる給付です。契約時期と手術名の照合、倍率・定額の計算例、同日の複数手術、外来手術と通院給付の違い、請求と支払理由の問い合わせ方を解説します。
 入院給付金は何日分?開始日・限度日数・再入院を計算例で確認日額型の入院給付金は、日額に支払対象の日数を掛けて計算します。入院日・退院日の数え方、給付の開始日、1回と通算の限度、再入院で変わる受取額を具体例で解説。支払明細の読み方と、契約先への質問例も紹介します。
 民間医療保険とは?入院・手術・通院の違いと必要な備えの考え方民間医療保険は、入院や所定の手術などに給付金で備える保険です。公的保障・貯蓄との役割分担、入院・手術・通院の違い、保障と払込期間を解説。家計の不足を考える計算例と、契約を見直す比較表を紹介します。
 先進医療とは?技術料・高額療養費・保険の特約を分けて考える先進医療の技術料は全額自己負担ですが、通常の診療と共通する部分には公的医療保険が使われます。仮の計算例で費用の内訳、高額療養費の対象、民間保険の特約との違い、治療前の相談手順を解説します。
 医療保険とがん保険の違い|保障の対象と確認事項医療保険は病気やけがによる入院・手術などを広く対象とし、がん保険はがんに関する保障を中心とする保険です。ただし、名前が同じでも、対象になる治療や給付の条件は商品によって異なります。
 がん保険と三大疾病保険は両方必要?重複する給付と見直し方がん保険と三大疾病保険の重複を、給付の役割と支払条件から比較します。両方から受け取る場合の架空例、初回と再給付、がん以外の保障・払込免除、家計の不足を整理。継続・減額・解約・乗り換えの判断方法を解説します。
 三大疾病の保険料払込免除とは?対象・開始時期と計算例三大疾病による保険料払込免除は、給付金の受取りとは別の仕組みです。免除される契約・特約、開始時期、残りの払込期間で変わる合計額を架空例で解説。付加の費用、審査中の支払い、決定通知と引落明細の照合まで整理します。
 三大疾病の一時金はいつもらえる?病気別・2回目以降の条件三大疾病の一時金は、病気ごとの支払条件と受取回数で決まります。がん・心臓・脳の病気の読み分け、複数条件のつながり、2回目以降の期間と出来事を架空例で解説。請求書類、受付記録、支払通知の見方もまとめます。
 三大疾病保険とは?一時金・払込免除と必要な備えの考え方三大疾病保険の対象疾病・支払条件、一時金と払込免除の違いを解説。治療中の家計の不足を仮の収支例で見積もり、公的保障・貯蓄・既存保険との分担、給付後に残る保障、保険料と期間の比べ方を整理します。
 がん保険はいつから保障される?待ち期間・開始日と乗り換えの注意点がん保険の申込日・契約日・保障開始日は同じとは限りません。待ち期間の起点、90日と3カ月の違い、開始前の診断、乗り換え時の空白を仮の日付例で解説。告知と受診経過を正確に伝え、契約先へ確認する方法を整理します。
 がん保険の通院・治療保障はどこまで?対象・支払単位と計算例がん保険の通院給付と治療給付は、対象と支払単位が異なります。入院なしの扱い、通院日数と対象期間、同じ月の複数治療、通算限度を仮の計算例で解説。治療名の照会、請求記録、支払明細の読み方までまとめます。
 がん診断給付金は何回もらえる?初回・2回目以降の条件と計算例がん診断給付金の初回と2回目以降では、支払条件が異なる場合があります。対象疾病、診断確定、保障開始、再給付までの期間と出来事を仮の日付例で解説。設定額と受取額の違い、過去の支払通知、請求前に用意する記録も整理します。
 がん保険とは?診断・治療の保障と必要な備えの考え方がん保険の診断・入院・手術・通院・治療保障を整理。公的保障、既契約、貯蓄を踏まえ、家計の不足を仮の収支例で考えます。保障額と単位、保険期間と払込期間、乗り換え時の開始日まで、見積もりを読む順番を解説します。
 貯蓄型の三大疾病保険は、病気の保険金と解約返戻金を両方もらえる?貯蓄型の三大疾病保険でも、病気の保険金と解約返戻金を必ず両方受け取れるわけではありません。契約が終わるタイプの仕組みを図で説明し、保障と貯蓄を分けて考えるポイントを紹介します。
 積立型がん保険は掛け捨てより得?払う総額と戻るお金の比べ方積立型がん保険と掛け捨てを比べるときは、戻る金額だけでなく払う総額も並べましょう。架空の金額例と図で違いを説明し、がんの保障、受取時期、途中解約で見るところを紹介します。
 民間介護保険は必要?公的保障・貯蓄から必要額を考える民間介護保険の必要性を、公的保障を使った後の支出、収入、貯蓄、既契約から考えます。一時費用と毎月の不足を分け、2年・5年・8年の架空例で取崩しを計算。家族の援助、保険料、給付前の資金も整理します。
 介護保険の一時金と年金を比較|受取時期・総額・継続条件民間介護保険の一時金と年金を、受取時期・周期・回数・継続条件から比較。年額と月額、最大受取額と確定した資金の違いを架空例で解説し、初期費用と毎月の不足にどう配分するかを整理します。
 民間介護保険の給付条件|要介護認定・継続期間・請求の見方民間介護保険の給付条件を、公的な要介護認定と独自基準、状態の継続期間に分けて解説。「または・かつ」の読み方、期間の起点、請求から入金までの違い、初回と次回の条件を具体例と質問表で整理します。
 民間介護保険とは?給付条件・受取り方と必要な備え民間介護保険の仕組みを、保障される人、給付条件、一時金・年金、保険料の順に解説。公的介護保険との分担、主契約と特約、給付後に残る保障を整理し、架空の家計例で必要な備えの考え方を紹介します。
 学資保険・養老保険の確認ポイント|満期金・保障・途中解約学資保険や養老保険は、将来の受取金だけでなく、保障と保険料を払い続ける期間を合わせて検討します。学費など使う時期が決まっているお金では、「いくら」以上に「必要な日までに受け取れるか」が大切です。
 個人年金保険とは?公的年金との違いと基本的な仕組み個人年金保険は、保険会社との契約に基づき、定めた時期から年金を受け取る民間保険です。国民年金や厚生年金などの公的年金とは別のものです。
 一時払い個人年金保険はどう選ぶ?受取開始・保証・解約条件の比較一時払い個人年金保険の選び方を、受取開始・期間・保証・途中解約・費用から整理。払込みから受取りまでの図と提案比較表で、自分の資金計画に合う条件を確認します。
 まとまった資金を年金で受け取るには?一括・確定・終身の違い公的年金の補充期間に合わせ、受取期間と一括受取・税の確認点を判断する。
 個人年金保険とiDeCo|老後資金の準備方法を比較個人年金保険とiDeCoを、保証・引出し・掛金控除・受取り時の税金から比較。退職金や公的年金を含めた確認点を整理します。
 学資保険の契約者が亡くなったら|払込免除と引継ぎの確認遺族が払込免除、契約引継ぎ、受取金、相続税の資料確認を並行して進められる。
 学資保険の契約者変更で確認すること|手続き・受取人・払込免除契約者を変える本人・家族が、変更可否、関係者、受取人、払込免除、税を分けて手続きできる。
 自動車事故の示談交渉サービスとは?利用条件と弁護士費用特約の確認示談交渉サービスは、事故後のすべての交渉を保険会社に任せられる仕組みではありません。自分が相手に賠償する事故か、自分に責任のない被害事故かで扱いが異なります。弁護士費用特約も別の仕組みとして確認しましょう。
 自動車保険は誰が運転しても使える?年齢・運転者・使用目的の確認自動車保険は、契約した車なら誰が運転しても同じように使えるとは限りません。運転者の範囲、年齢、主に使う人、使用目的を現在の生活と照合します。家族が免許を取ったときや通勤に使い始めるときが、確認のきっかけです。
 対人・対物・人身傷害・車両保険の違い|補償の組合せを読む対人・対物賠償は相手への賠償、人身傷害は自分や同乗者などのけが、車両保険は契約した車の損害に備える補償です。「誰の、何の損害か」を分けると、自動車保険の証券を読みやすくなります。
 自賠責保険と任意保険の違い|補償される範囲を確認する自賠責保険は、自動車による人身事故の被害者を救済するための基本的な制度です。任意保険は、自賠責の限度を超える対人賠償や、物の損害、自分のけがなどへの備えを組み合わせる契約です。二つは代わり合う関係ではありません。
 車・自転車の保険の基本|相手・自分・車への補償を整理車・自転車の保険を、相手への賠償、自分や同乗者のけが、車の損害に分けて整理。自賠責と任意保険、運転者・年齢・使用目的、自転車の加入案内を確認できます。
 住まいの保険の基本|火災・地震・家財への備え住まいの保険を、建物・家財・賠償、火災や水の被害・地震に分けて解説。持ち家・マンション・賃貸ごとに確認する契約と、保険金額・免責金額を読む順番を整理します。
 火災保険の保険金額・免責金額の決め方|0円・5万円・10万円を比較火災保険の保険金額と免責金額はどう決める?再調達価額と時価、修理見積額と損害額の違い、免責0円・5万円・10万円の受取額を仮の計算例で解説。保険料差と手元資金を比べる手順、更新時に契約先へ聞く項目を整理します。
 賃貸住宅の保険|家財・借家人賠償・個人賠償を分けて考える賃貸住宅の保険は、自分の持ち物、借りている部屋、第三者への損害を分けて読むと理解しやすくなります。家財保険、借家人賠償、個人賠償は、似た場所で起きる事故でも役割が違います。貸主の保険と自分の契約を混同せず、入居時・更新時に確…
 水災・風災・水濡れは何が違う?火災保険の補償範囲の確認水災・風災・水濡れは、被害の見た目ではなく、主に事故の原因を分けるための項目です。床や家具が濡れた場合でも、洪水、強風による破損、設備の水漏れでは確認する補償が違います。契約の対象にその項目が含まれているかを先に確認しましょ…
 地震保険と火災保険の違い|対象となる損害と受取額の考え方地震保険は、地震・噴火や、それらによる津波が原因となる住まいの損害に備える保険です。火災保険と組み合わせて契約しますが、対象となる原因と支払額の決まり方が異なります。「火事だから火災保険」「修理費が全額戻る」と考えず、原因と…
 火災保険の建物と家財の違い|何が補償の対象になる?火災保険の「建物」は住まいそのもの、「家財」は暮らしに使う持ち物を確認するための区分です。建物の保険に入っているから家具も対象、と決めつけず、証券の対象欄を分けて読みます。設備や高価な持ち物には個別の扱いがあるため、迷う物は…
 賃貸でも地震保険は必要?大家の保険と家財の補償を分けて考える賃貸の地震保険は、自分の家財への備えを考えるものです。大家の建物保険との違い、火災保険とのセット契約、保険金額と受取額、貯蓄との比べ方、加入済み契約の確認手順を解説します。
 火災保険の破損・汚損とは?補償対象・免責金額・請求の確認方法火災保険の破損・汚損は何が対象?不測かつ突発的な事故の考え方、建物と家財、対象外条件、免責金額の計算例、補償の必要性と事故後の手順を説明します。
 空き家の火災保険はどうする?住まなくなった家の契約・補償・管理を確認空き家になったら火災保険はそのままでよい?契約先へ伝える情報、建物と家財・賠償の違い、見積もりの比較、相続した実家の管理や維持費まで具体例で整理します。
 台風前に保険証券で確認する5項目|住まい・家財・車の補償台風前に、加入済みの火災保険と車両保険を確認する手順。建物・家財、風災・水災、車両保険、自己負担と期間、連絡先を整理します。
 クレジットカード付帯の海外旅行保険|適用条件と補償範囲の確認クレジットカード付帯の海外旅行保険を確認するときは、カードのランクや「最高○万円」の表示から判断せず、手持ちのカードに適用される説明書を開きます。この記事では個別カードの条件を断定せず、旅行日程に照らして確認できる読み方を整…
 日常・交通事故・旅行中の傷害保険|活動・場所・期間の確認傷害保険は、日常生活、交通事故、旅行など、補償する場面を絞った契約があります。使いたい場面が含まれるかは、活動・場所・期間の三つで確かめます。スポーツや旅行の予定を具体的に伝えることが、確認漏れを減らす近道です。
 傷害保険と医療保険の違い|病気・けが・通院への備え傷害保険と医療保険は、どちらも入院等への備えになりますが、対象となる原因や支払いの条件が違います。事故によるけがに備えるのか、病気も含めた入院・手術等に備えるのかを先に分け、通院の条件まで確認しましょう。
 海外旅行と保険の基本|治療費・救援費用・賠償への備え海外旅行の治療費・救援費用・賠償・連絡支援を分けて解説。渡航日程と対象者、カード付帯保険、受診時の支払い、海外療養費との違いを出発前に確認できます。
 傷害保険の基本|事故によるけがと補償の確認ポイント傷害保険の「急激・偶然・外来」と、事故によるけがの確認点を解説。病気との違い、日常・交通・旅行の対象範囲、入院・通院の支払条件、事故後に残す記録を整理します。
 個人賠償・借家人賠償・業務の賠償の違い|事故の場面を分ける個人賠償、借家人賠償、業務の賠償は、「誰が、何をして、誰に対して責任を負うか」で分けると整理できます。同じ場所で起きた事故でも、日常生活、賃貸借、仕事では確認する保険が異なります。
 個人賠償責任保険は家族も対象?同居・別居・家族の範囲を確認個人賠償責任保険には家族まで補償する契約がありますが、家族なら全員が自動的に対象になるとは限りません。同居・別居、続柄、婚姻の状況などを、契約の定義と照合します。家族の生活が変わるときは、対象者を具体名で確認しましょう。
 自転車保険で確認すること|加入義務・賠償責任・自分のけが自転車の保険を確認するときは、地域の加入ルール、相手への賠償、自分のけがの三つを分けます。「自転車保険」という商品名だけで選ばず、現在の火災保険・自動車保険等の特約で備えているかも確認しましょう。
 個人賠償責任保険の基本|日常生活で他人に損害を与えたときの備え個人賠償責任保険の対象と、自分のけが・持ち物の補償との違いを解説。家族の範囲、既存の特約、借家人賠償や業務の賠償との違い、重複を整理する前の確認点をまとめます。
 ペット保険の加入・更新条件|年齢・病歴・待機期間の確認ペット保険に加入するときの年齢判定、病歴の申告、個別条件、補償開始日と待機期間を解説。自動更新の意味、更新案内で前年と比べる項目、治療中の病気や別の保険へ変更する際の確認点も整理します。
 ペット保険の自己負担はいくら?割合・免責・限度額の計算ペット保険の自己負担を、対象費用・補償割合・免責金額・支払限度の架空例で解説。70%補償でも総額の30%負担とは限らない理由、免責を引く順序、通院回数や年間の残り枠、保険料を含む家計の計算を整理します。
 ペット保険の対象・対象外|診療内容と発症時期の見方ペット保険の補償対象は、通院・入院・手術の区分だけでなく、治療の目的、発症時期、個別条件で変わります。予防と治療の費用を分ける計算例、待機期間、対象外という回答を受けた場合の質問方法を解説します。
 ペット保険とは?補償・自己負担・加入条件の基本ペット保険の仕組みを、補償される診療、治療費の自己負担、加入・更新条件の順に解説。保険料と治療費の違い、受診時に用意するお金、見積書を同じ診療の例で比較する方法も整理します。
 ペット保険はいらない?貯金との違いから考える必要性と選び方ペット保険は必要か、いらないか。犬・猫の治療に使える貯金、保険料、補償後の自己負担から判断する方法を解説。積立と保険の違い、対象外の費用、年齢・持病・更新条件、見積もりの比べ方をまとめます。
 保険の見積もりはどこを比べる?保障・期間・自己負担をそろえる保険の見積もりは、月々の保険料を並べる前に「誰を、何から、いつまで守る案か」をそろえます。同じ金額が大きく表示されていても、支払われる条件や回数が違えば、同じ保障を比べたことにはなりません。
 変額保険の確認ポイント|運用実績と保証される範囲変額保険は、特別勘定の運用実績によって保険金等が変わる保険です。死亡保障に最低保証がある商品でも、満期金や解約返戻金まで同じように保証されるとは限りません。受け取る場面ごとに保証範囲を確認します。
 貯蓄性のある保険の基本|保障・保証・変動リスクを整理貯蓄性のある保険を、保障、保証される金額、使う時期で整理。終身・養老・学資・個人年金の受取場面と、外貨・運用・途中解約による変動を読み分ける方法を解説します。
 退職金で一時払い終身保険を勧められたら|金額と条件の比較退職金で一時払い終身保険を提案された人向けに、生活資金、死亡保険金、途中解約の金額を比較。担当者に確認する質問も整理します。
 退職金の置き場所をどう選ぶ?預金・国債・投資信託・保険を比較資金の使用時期を基準に、換金条件・変動・保障の差を比較する。
 外貨建て保険の確認ポイント|ドル建て一時払い・為替・費用ドル建て一時払いを含む外貨建て保険の確認点を解説。払込時と受取時の為替、円換算額、費用、解約控除・市場価格調整を分けて比較します。
 終身保険と掛け捨て+NISA|保障と資産形成を比較終身保険と掛け捨て保険+NISAを、同じ予算・死亡保障・期間で比較。解約返戻金と運用資産、早期の死亡、保障終了後を分けて整理します。
 NISAとiDeCoの違い|使う時期から考える選び方NISAとiDeCoを、引出し・税制・費用・使う時期から比較。併用するときの考え方と、老後前に使う資金の分け方を整理します。
 掛け捨て生命保険の相場は?30・40・50歳の保険料を4社で比較同一条件の4商品の月額・平均・幅を確認し、自分の保障額と期間で見積もる。
 保険相談の前に準備すること|希望・予算・提案理由の確認保険相談の前は、加入したい商品が決まっていなくても、「心配なこと」「今ある備え」「支払いの希望」を整理しておくと説明を比べやすくなります。分からない欄は無理に埋めず、質問として持っていきます。
 保険会社や少額短期保険業者の登録を調べるには?契約先の確認手順保険の契約先を調べるときは、証券等に書かれた正式な引受先を、公的な一覧と照合します。商品名や代理店の看板だけでは確認ができません。名前が見つからない場合も、制度区分の確認と相談を順に進めましょう。
 保険の契約先を確認するには?提供主体・登録・契約者保護の基本保険の引受先を、販売窓口と分けて確認する方法を解説。保険会社・少額短期保険・共済の制度、免許・登録の照合、破綻時の契約者保護の対象と限界を整理します。
 保険の口コミ・ランキングはどう読む?広告表示と比較の根拠を確認する保険や相談先を口コミ・ランキングで選ぶ前に、広告の関与と比較の根拠を確認。PR表示、調査対象・評価項目、契約条件との照合を公的資料に基づいて整理します。
 解約返戻金はどう決まる?解約控除と市場価格調整の確認解約返戻金は、支払った保険料をそのまま返すお金ではありません。保険の種類、経過年数、契約上の控除、運用や為替などによって変わります。満期時の受取額や設計書の将来例示を、今日の解約金額として使わないことが出発点です。
 保険のクーリング・オフと解約の違い|対象・期限・手続きの確認クーリング・オフと解約は、どちらも保険をやめる際に関係しますが、対象や期間、手続きが違います。申込み直後なら、まずクーリング・オフの対象と期限を確認します。対象外・期間後の場合も、通常の解約で戻る金額や保障の終了を別に確認し…
 保険を見直す前に確認すること|解約・乗り換えの注意点保険を見直すときは、先に現在の契約内容を確かめます。新しい保険料だけを比べると、失う保障や変わる条件を見落とすことがあるためです。
 終身保険の払込満了後、解約するか残すか|資金と保障の比較払込済みの契約を、生前の資金用途と家族に残す保障から比較できる。
 掛け捨て生命保険の保険料を抑えるには?保障額・期間の見直し順死亡保障の不足を避けながら、保障額・期間・特約・契約変更の順に見直す。
 自営業で病気やけがのため働けないとき|生活費と公的保障の確認自営業で病気やけがのため仕事を休むときは、治療費と、収入が減る間の生活費を分けて確認します。医療保険に加入していることだけで、働けない期間の所得まで補われるわけではありません。
 退職・転職・独立で年金はどう変わる?加入区分と届出の確認退職・転職・独立で厚生年金の加入が変わったら、国民年金の区分と届出を確認します。健康保険を切り替えただけで、年金についても必要な処理がすべて終わったとは限りません。
 退職後の健康保険はどうする?任意継続・国民健康保険・家族の扶養を比較退職後の健康保険は、任意継続・国民健康保険・家族の被扶養者などから、条件に合う加入先を確認します。一番安い制度を一律に決められるわけではなく、申請期限、本人と家族の負担、加入できる条件を並べて考えます。
 自営業・フリーランスの社会保険|会社員との違いと備えの確認順自営業・フリーランスの医療保険、年金、労災特別加入、働けない間の生活費を整理。会社員との給付の違いを確認し、家計と事業の支払いを分けて備えを考える手順を解説します。
 退職・転職時の社会保険|健康保険・年金・扶養の切替を整理退職・転職時の健康保険、国民年金、家族の扶養の切替を整理。退職日と資格喪失日、新しい勤務先の加入日、空白期間の保険、本人と配偶者の届出を確認する順番を解説します。
 借換え・繰上返済と団信|保障の終了と新しい契約の確認住宅ローンの借換えや全額繰上返済をするときは、金利と残高だけでなく団信の終了も確認します。借換え先の保障が以前の契約から自動的に引き継がれると考えず、新旧それぞれの条件を並べます。
 疾病保障付き団信の確認ポイント|病名と支払条件を分けて読む疾病保障付き団信は、対象の病名が付けば必ずローン全額が返済されるとは限りません。診断の定義、治療や状態継続の条件、保障開始前後の制限、返済される範囲を分けて読みます。ここでは新3大疾病付機構団信の現行案内を具体例にします。
 ペアローン・連帯債務と団信|誰の債務が保障されるかを確認二人で住宅ローンを借りるときは、「二人とも借りている」と「二人とも同じ範囲で保障されている」を分けて確認します。ローン契約ごとに、債務者、団信の加入者、保険金が充てられる債務を並べると整理できます。
 団信と一般の死亡保険の違い|ローン返済と家族の生活費団信と一般の死亡保険は、家族の家計を支える場面が重なっても、お金の届き方が異なります。団信は対象となる住宅ローンの返済に保険金を充て、一般の死亡保険は契約で定める受取人に保険金を支払う仕組みです。
 団体信用生命保険の基本|住宅ローンと保障の関係団体信用生命保険は、対象の住宅ローン返済に保険金を充てる保障です。家族の生活費との違い、ペアローン・連帯債務、疾病保障の条件、借換えや完済時の確認点を解説します。
 年金生活と保険料|退職後の収支に合わせて契約を確認年金生活での保険料は、「いま払えるか」に加え、いつまで払うか、更新後にどう変わるかを確認します。退職金や貯蓄の残高だけで判断せず、年金を受け取り始める前後の収支に契約を当てはめることが出発点です。
 退職・老後の保険を整理する|年金・貯蓄・家族への備え退職・老後の保険は、年齢だけで増やしたり減らしたりするのではなく、これからの収入、暮らしに必要な支出、今ある保障を並べて整理します。金融庁も、公的保険の内容を理解したうえで必要に応じて民間保険を利用する考え方を示しています。
 相続に備えて保険を確認|受取人・負担者・家族に残す情報相続に備えて保険を確認するなら、まず契約ごとの受取人、被保険者、実際に保険料を負担した人を整理します。そのうえで、家族が契約を見つけられる情報を残し、変更が必要なら保険会社の正式な手続きを確認します。税金の扱いは、この関係者…
 老後の医療・介護費に備える|公的保障・保険・手元資金の整理老後の医療・介護費を考えるときは、公的制度で支えられる範囲、民間保険から受け取る条件、自分で用意する資金を分けます。費用の総額と保険の給付額を一つの数字で比べるだけでは、支払いの時期や対象外の費用を見落としやすくなります。
 80歳以上で一時払い終身保険を検討するとき|加入条件と家族で確認したいこと80歳以上で一時払い終身保険を検討する本人と家族へ。加入年齢、手元に残す生活資金、死亡保険金と解約返戻金、説明の受け方を図と確認表で整理します。
 一時払い終身保険のメリット・デメリット|家族に残すお金と生活資金一時払い終身保険で家族にお金を残すときのメリット・デメリットを整理。預貯金との違い、解約返戻金、受取人と税の条件を確認します。
 退職金・まとまったお金と保険|使う時期と目的から考える使う時期・自分と家族の目的から資金を分け、一時払い保険を検討する順序を示す。
 保険の告知とは?申込時に確認したい基本事項保険の告知とは、申込みに際し、保険会社が質問する健康状態や病歴などについて事実を伝えることです。質問内容や対象期間は、検討する契約の告知書などで確認します。
 保険の契約前に確認すること|保障内容・保険料・契約条件保険の契約前に、保障対象・保険料・払込期間・告知・保障開始を確認する順番を解説。契約概要や注意喚起情報を読み、疑問を窓口へ伝えるための確認表も掲載しています。
 保険の告知で食い違う「伝えたつもり」|ADRの3事例から確認したいこと良性の病気、担当者に伝えた検査、短時間のタブレット入力。2026年4〜6月に手続を終えたADRの3事例から、告知の回答前に確かめたい点を整理します。
 災害で保険料の支払い・更新が難しいとき|特別措置の確認ガイド災害で保険料の支払いや更新手続きが難しいときの確認ガイド。払込猶予と継続手続きの違い、対象地域・期限の調べ方、窓口への質問を整理。確認日付きで災害ごとの特別措置を掲載します。
 保険料の支払いが難しいとき|失効・復活・契約変更の確認保険料の支払いが難しくなったときは、引落しを止める前に契約先へ相談します。支払いをしないことは、保障額の減額や解約を正式に申し込むこととは違います。
 住所・氏名・受取人が変わったら|保険の変更手続き引っ越しや氏名の変更、家族構成の変化があったら、保険の登録情報を確認します。住所を変えること、受取人を変えること、契約者を変えることは、それぞれ異なる手続きです。
 終身保険を払済保険に変更するとどうなる?解約との違い保険料を止めたい人が、減る保障・特約・可否・期限を照会できる。
 海外旅行中に病気・けがをしたら|連絡・受診・支払い・書類の確認海外旅行中に病気やけがをしたときは、必要な救急対応を優先したうえで、利用する保険の連絡窓口へ相談します。病院紹介やキャッシュレスサービスがある場合も、契約や提携先などによって使える条件が異なります。
 保険の損害調査と罹災証明書の違い|被害の記録と申請先保険の損害調査と罹災証明書は、同じ住宅被害について行われても役割が異なります。罹災証明書は市町村が住家の被害の程度を証明するもの、保険の手続きは加入契約に基づく支払いを確認するものです。どちらか一方の手続きだけで済むと考えな…
 本人が保険金を請求できないとき|家族・代理請求の確認本人が病気やけがなどで保険金を請求できない場合に備え、指定代理請求等の制度が設けられている契約があります。家族であることと、請求する権限を持つことは分けて確認する必要があります。
 保険金額と受取額の違い|定額給付・実損補償・重複契約保険証券に書かれた「保険金額」が、どんな場合にもそのまま振り込まれるとは限りません。受取額を理解するには、支払条件に加え、定額で支払うのか、実際の損害を基に補償するのかを分けて確認します。
 保険金・給付金を請求するには?連絡から支払確認まで保険金・給付金を請求するときは、契約先へ連絡し、対象となる契約と必要書類を確認してから提出します。入院・事故等があったことを伝えるだけで、すべての請求が完了するとは限りません。
 災害に遭った後の保険と公的支援|連絡・記録・申請の順番災害後は安全を確保し、保険会社と自治体へ別々に連絡します。被害の記録、損害調査と罹災証明書、生活再建支援、修理勧誘への対応、申請期限の確認を順に整理します。
 「保険金で修理できる」と勧誘されたら|契約前に確認すること「火災保険を使えば無料で修理できる」と勧誘されても、その場で契約せず、先に加入先の保険会社・代理店へ確認します。国民生活センターは、保険金を口実にした住宅修理の勧誘や高額請求への注意を呼びかけています。
 金融ADRとは?保険の相談先と紛争解決の流れ金融ADRは、金融機関との紛争を裁判以外の方法で解決することを目指す制度です。中立・公正な専門家が関わり、和解案の提示等を行います。保険会社への苦情申立てだけでは解決が難しい場合に、対象の機関と手続きを確認できます。
 保険金が支払われない・遅れているとき|理由の確認と相談先保険金が支払われないときと、まだ判断が終わっていないときでは、確認することが違います。不払いなら判断理由と根拠、遅れているなら受付状況・不足書類・調査の内容を整理します。契約先の回答を記録し、疑問が残る場合は相談窓口へ進みま…
 保険の説明と契約内容が違うと感じたら|書類と記録の確認保険の説明と契約内容が違うと感じたら、説明の記憶だけ、証券の一箇所だけで判断せず、書類とやり取りを照合します。どこが食い違うかを具体化すると、会社に求める説明も明確になります。
 保険の疑問・トラブル|確認と相談の進め方保険の説明、不払い、支払遅延、撤回・解約の疑問を場面別に整理。用意する資料、契約先への質問、会社の苦情窓口と金融ADRの役割を解説します。
 高額療養費とは?対象費用と申請前の確認事項高額療養費は、対象となる医療費の自己負担が一定の上限を超えたときに、その超過分を支える制度です。医療費が高額になりそうなときは、支払い後だけでなく、受診前にも加入先へ相談できます。
 バイオシミラーとは?替えると自己負担は下がる?薬価と高額療養費の関係バイオシミラーの意味とジェネリック医薬品との違いから解説。薬価が下がっても自己負担が変わらない理由、2026年度の処方ルール、条件別の計算例と相談先を紹介します。
 受診時の資格確認|マイナ保険証・資格確認書の基本受診時の資格確認には、マイナ保険証または資格確認書を使います。名前が似ている「資格情報のお知らせ」は、資格確認書とは役割が違います。受付で迷わないよう、3つを整理します。
 入院費のすべてが保険対象?食事代・差額ベッド代の確認入院費を考えるときは、病院の請求総額と、保険診療の自己負担を分けて見ることが大切です。高額療養費で負担が軽くなっても、食事や病室、日用品などの費用が残る場合があります。
 健康保険・国民健康保険・後期高齢者医療の違い健康保険・国民健康保険・後期高齢者医療は、いずれも公的医療保険ですが、加入する人や保険料を確認する窓口が違います。商品名ではなく「どの制度に、誰の資格で入っているか」を確かめる記事です。
 公的医療保険の基本|加入制度・保険料・医療費の負担公的医療保険の加入先、保険料と窓口負担、高額療養費、食事代・差額ベッド代、受診時の資格確認を整理。医療費のうち制度の対象になる部分と、別に用意する費用を確認できます。
 扶養だった親が75歳に。後期高齢者医療の保険料軽減はいつまで?扶養だった親が75歳で後期高齢者医療へ移ると、均等割の5割軽減は2年間、所得割は当分の間かかりません。対象条件、2年後の低所得世帯の軽減、保険料通知の見方を表と計算例で解説します。
 ケアプランの費用はいくら?無料の理由と有料化の対象・自己負担を解説通常の居宅介護支援・介護予防支援のケアプランは、介護保険から全額が給付され、利用者の自己負担はありません。無料の理由、介護サービス代との違い、有料老人ホーム向け新制度の対象と未確定事項、請求書の確認方法を解説します。
 フリーランスの労災特別加入|対象業務と申込みの確認点フリーランスの労災特別加入について、企業からの業務委託、消費者向け業務、既存の加入区分の違いを解説。団体への相談、対象業務・加入日・給付基礎日額・費用の比較と加入後の記録を整理します。
 退職後の傷病手当金|継続の条件と退職前の準備退職後に傷病手当金を継続する条件を、加入期間、資格喪失時の受給状態、退職日の勤務、残りの支給期間から解説。任意継続・国民健康保険への加入と給付請求を分け、退職前後の手順を整理します。
 労災保険とは?仕事・通勤中のけがと給付・申請労災保険の業務災害・通勤災害、治療と休業の給付、休業4日目からの給付を解説。事故の記録、請求先、会社の証明が得られない場合、健康保険で受診した場合の相談手順も整理します。
 傷病手当金とは?条件・金額・申請の流れ傷病手当金の対象となる4条件、連続3日の待期、標準報酬月額による金額、通算1年6か月の考え方を解説。給与との調整を計算例で示し、本人・勤務先・医師の記載から申請後の確認まで整理します。
 国民年金保険料が払えないとき|免除・猶予・追納の違い国民年金保険料の支払いが難しいときは、免除・納付猶予などの手続きを確認します。払わずに置いておく「未納」と、申請が承認された期間は、年金上の扱いが違います。
 年金の繰下げで何が増える?加給年金と受取開始の注意点老齢年金は受取開始を遅らせると増額されますが、加給年金や振替加算は増額されず、待機中も受け取れません。基礎年金と厚生年金を分け、増える金額と待つ間の家計を比べます。
 遺族年金の基本|対象となる家族と確認する記録遺族年金は、亡くなった人に生計を維持されていた家族を支える公的年金です。すべての配偶者・親族に同じ年金が支給される制度ではなく、亡くなった人の加入状況と、遺族の条件を合わせて確認します。
 障害年金の基本|初診日・加入制度・納付状況を確認障害年金は、病気やけがによって生活や仕事が制限される状態になったときに、現役世代も含めて受けられる可能性がある年金です。確認の入口は、現在の病名だけでなく、初診日・加入制度・納付状況です。
 老齢年金を調べるには?加入記録と見込額の確認老齢年金の見込額は、年齢だけで決まるものではありません。加入・納付記録を確かめたうえで、今後の働き方と受取開始時期を設定して試算すると、老後の家計を考える材料になります。
 公的年金の基本|老齢・障害・遺族の保障公的年金の老齢・障害・遺族の保障を整理。国民年金と厚生年金、加入記録と見込額、初診日、家族の条件、保険料を払えないときの相談先を確認できます。
 付加保険料とは?月400円で増える付加年金・加入条件・申込方法国民年金の付加保険料は月400円。納付期間別の受取額、「2年で元が取れる」の前提、加入対象、iDeCoとの併用、さかのぼり納付と申出前の違い、電子申請や前納済みの場合の手順を解説します。
 雇用保険の基本|失業・休業・学び・雇用継続の給付雇用保険の基本手当、再就職、育児・介護休業、教育訓練、高年齢雇用継続の給付を状況別に整理。勤務先とハローワークへ何を確認するか、手続きの入口が分かります。
 留学・海外移住の医療保障|日本の健康保険と現地制度の確認留学や海外移住の医療保障は、①日本の健康保険の資格、②現地制度や学校の条件、③民間保険の補償とサービスの三つに分けて確認します。日本で保険に入っていることだけでは、現地で必要な条件を満たしているとは限りません。
 海外赴任と社会保障協定|二重加入と年金加入期間の確認社会保障協定は、海外で働く人の保険料の二重負担を調整し、対象となる協定では年金の受給資格に必要な加入期間を通算する仕組みです。日本の保険に入っていれば世界中で自動的に適用される制度ではなく、相手国と働き方の確認が必要です。
 海外転出・帰国と健康保険・国民年金|資格と加入手続きの確認海外転出と帰国では、住民登録の手続きに加えて、自分が加入している健康保険・年金の資格を確認します。国民健康保険と勤務先の健康保険では確認経路が違うため、「海外へ行くから全部脱退」と一括して処理しないようにします。
 被災者生活再建支援と保険金の違い|対象・申請先の確認被災者生活再建支援金は、保険契約に基づく保険金とは異なる公的な支援です。保険に入っているかだけで判断せず、災害への制度適用と、世帯の住宅被害・再建方法を確認します。
 学校・園でけがをしたとき|災害共済給付の対象と申請の流れ学校や園でけがをした場合は、受診とともに学校・園へ状況を伝え、災害共済給付の加入と対象を確認します。保護者が日本スポーツ振興センターへ直接すべての請求を行う仕組みではなく、通常は学校・設置者を通して手続きを進めます。
 子どもの医療費助成を調べるには?自治体の対象・申請・転居時の確認子どもの医療費助成を調べるときは、住んでいる市区町村の公式案内から、対象年齢、自己負担、申請方法を確認します。「高校生まで」「無料」などの見出しだけで、すべての受診や費用が同じ対象だとは判断しません。
 国民年金の育児免除とは?対象・期間・届出と産前産後免除の違い国民年金の育児免除は、1歳未満の子を養育する第1号被保険者について、保険料を免除する制度です。2026年10月1日に始まりました。自営業・フリーランスなどで対象条件を満たす人は、所得にかかわらず利用できます。
 出産前後の国民健康保険料・国民年金保険料|軽減・免除の確認国民健康保険と国民年金第1号に加入している人には、出産前後の保険料を軽減・免除する仕組みがあります。会社員の産休中の免除とは別制度で、国保と年金の手続きをそれぞれ確認します。
 産休・育休中の健康保険・厚生年金保険料|免除と届出の基本勤務先の健康保険・厚生年金に加入する人は、産前産後休業や育児休業等の期間について保険料免除の対象となる場合があります。休業中の給付を受ける申請とは別に、勤務先が行う免除の届出を確認します。
 出産手当金とは?産休中の収入と申請の確認ポイント出産手当金は、健康保険の被保険者が出産のために仕事を休む期間の収入を支える給付です。出産費用に対する出産育児一時金とは異なり、休業日と給与の支給状況を確認します。ここでは健康保険法の基本を整理します。
 出産費用と出産育児一時金|健康保険の対象と支払方法を確認出産育児一時金は、公的医療保険から出産費用を支える給付です。出産する施設の費用とは別に定められているため、給付額、施設での支払方法、差額の精算を確認します。
 障害年金・障害福祉サービス・医療費助成の違い|目的と申請先を整理障害年金、障害福祉サービス、医療費助成は、それぞれ生活費、日常生活の支援、治療費などを支える制度です。障害の状態が関係していても、認定基準や窓口は同じではありません。
 生活費や家賃に困ったらどこへ相談する?窓口と伝えること生活費や家賃の支払いに困ったときは、市区町村の自立相談支援機関や福祉事務所へ相談します。制度名や申請書を調べ切ってからでなくても、現在の状況を伝えて相談を始められます。
 社会保険・公的扶助・福祉サービスの違い|支援の仕組みを整理社会保険・公的扶助・福祉サービスは、暮らしを支える仕組みですが、財源、対象の決まり方、支援の内容が違います。この違いを知ると、「保険に入っていないから相談できない」「お金の給付しかない」といった思い込みを避けられます。
 高額療養費と公費医療はどう調整される?窓口負担と申請先の確認高額療養費と公費医療を利用するときは、「どちらにも申請すれば同じ費用が二度戻る」とは考えません。医療保険の給付、公費の負担、患者が実際に支払った額を分け、加入する保険者と助成窓口に利用状況を伝えます。
 小児慢性特定疾病の医療費助成|対象・申請・年齢の確認小児慢性特定疾病の医療費助成は、対象疾病にかかる子ども等について、定められた病状や年齢などの条件に沿って医療費を支える制度です。自治体の子ども医療費助成とは別に、疾病と状態の認定があります。
 自立支援医療とは?精神通院・更生医療・育成医療の違い自立支援医療は、心身の障害を除去・軽減するための医療について、自己負担を軽減する制度です。精神通院医療・更生医療・育成医療の3区分があり、年齢や治療の目的、必要な条件が違います。
 指定難病の医療費助成|対象・申請・更新で確認すること指定難病の医療費助成は、指定された疾病の治療について、認定された条件に沿って自己負担を軽減する制度です。「難病と診断された」「病名が一覧にある」だけで、すべての医療費が自動的に助成されるわけではありません。
 健康保険の扶養に入る・外れるとき|条件・届出・年金との関係健康保険の扶養に入る・外れるときは、家族の勤務先と保険者へ届け出ます。税の扶養や会社独自の家族手当とは別の制度で、収入額だけを見て自分で認定を確定することはできません。
 高年齢雇用継続給付とは?賃金低下時に確認すること高年齢雇用継続給付は、60歳以降も雇用保険に加入して働く人について、賃金が低下した場合などに支給される給付です。年金とは別の制度で、年齢だけで自動支給されるものではありません。
 教育訓練給付とは?講座を申し込む前の確認事項教育訓練給付を利用して学び直す場合は、講座を申し込む前に、講座の指定と自分の受給資格を確認します。受講費用への給付と、教育訓練のための無給休暇への給付は別の仕組みです。
 介護休業給付とは?介護保険との違いと申請の基本介護休業給付は、家族の介護のために要件を満たす休業を取得した雇用保険の被保険者を支える給付です。介護される人のサービス費を支える介護保険とは、受け取る人も目的も違います。
 育児休業等給付の基本|休業・時短と申請先を整理育児に関する雇用保険の給付は、仕事を休む場合と、短時間で働く場合で分かれます。勤務先に育児休業を申し込むことと、雇用保険の給付申請は別の確認事項です。
 再就職手当とは?就職前後に確認する条件と手続き再就職手当は、雇用保険の基本手当の受給資格がある人が、一定の残日数を残して安定した職業に就いた場合などに受けられる給付です。早く就職すれば誰でも受け取れるものではなく、手続きの順番も条件になります。
 失業したときの基本手当|求職申込みと受給の流れ雇用保険の基本手当は、失業中の生活を支えながら再就職を促す給付です。働く意思と能力があり、仕事を探していることなどが前提で、退職した人全員に自動支給されるものではありません。
 介護費用の負担軽減|高額介護サービス費などの確認介護費用が大きいときは、何の費用が高いのかを分けてから負担軽減を確認します。サービスの自己負担、食費・居住費、医療との合算では、使う制度が違います。
 介護サービスの費用|自己負担・食費・居住費を分ける介護サービスの請求額は、保険対象サービスの自己負担だけではありません。食費・居住費・日常生活費などを分けると、毎月必要な金額と、負担軽減制度の対象を確認しやすくなります。
 要介護認定からサービス利用まで|申請と相談の流れ介護保険のサービスを使いたいときは、市区町村や地域包括支援センターで相談し、要介護・要支援認定などの手続きを確認します。認定は病名だけで決まるものではなく、心身の状態と必要な介護を調べる仕組みです。
 海外で暮らすときの社会保険|出国前・滞在中・帰国後の確認海外生活の社会保険を、出国前・滞在中・帰国後で整理。国保・勤務先の健康保険・扶養、年金の任意加入、社会保障協定、現地の医療保障を働き方や渡航目的別に確認します。
 保険の給付だけで生活が難しいとき|公的支援と相談先の探し方保険の給付だけで生活が難しいときに、生活費・家賃・医療費を分けて相談する方法を解説。自立相談支援機関と福祉事務所、保険給付と並行して確認したい支援を整理します。
 医療費の公費助成とは?公的医療保険と支援制度の確認順医療費の公費助成と公的医療保険の違いを解説。指定難病、自立支援医療、子どもの助成などの相談先と、適用開始日・更新・高額療養費との調整を確認する順番を整理します。
 仕事による精神疾患で休むとき|労災の請求・認定・給付の違い仕事が原因と思われる精神疾患で休むとき、診断・労災請求・認定は別の段階です。認定要件、相談時の記録、療養・休業の給付、傷病手当金との違い、会社の証明が得られない場合を整理します。
 iDeCoとは?掛金・受取り・税制の基本iDeCoの加入条件、現在の掛金上限、受取開始年齢と税制を解説。2026年12月予定の改正も現行制度と分けて整理します。
 医療保険の給付金と医療費控除|受け取ったお金の扱いを確認医療保険の入院給付金などを受け取った場合、医療費控除では、その給付が補てんする医療費から差し引きます。受取額が医療費を超えても、超えた分を別の治療の医療費から一律に差し引くものではありません。
 満期保険金・解約返戻金・個人年金|受取時の税金を確認する満期金や解約返戻金は、受け取った額だけで税金を決めることはできません。保険料を実際に負担した人と受取人が同じか、受取方法が一時金か年金かを先に確認します。
 死亡保険金と税金|保険料を負担した人・受取人の関係死亡保険金の税金は、亡くなった人だけでは決まりません。被保険者、実際に保険料を負担した人、保険金を受け取る人の組合せで、所得税・相続税・贈与税のいずれを検討するかが変わります。
 生命保険料・地震保険料・社会保険料の控除|証明書と申告の確認生命保険料、地震保険料、健康保険・年金の保険料は、同じ「保険料」でも所得税の控除区分が異なります。証明書をまとめて合算する前に、種類、対象年、実際に支払った人を確認します。
 保険と税金の基本|保険料控除と受取時の確認保険料を払ったときの所得控除と、保険金を受け取ったときの税金を分けて解説。実際の保険料負担者・受取人、死亡保険金・満期金・医療費控除、年ごとの資料整理を確認できます。
 2026年の保険料控除証明書|届かない・なくしたときの確認と電子取得2026年の保険料控除証明書を入手するための確認順を整理。損保14社の共同サービスは10月19日午前7時開始。郵送時期との違い、再発行、電子データと紙での提出方法を解説します。
 法人の生命保険料は全額経費になる?受取人・返戻率・契約日で変わる扱い法人が支払う生命保険料でも、全額をその期の損金にできるとは限りません。定期保険・第三分野保険と養老保険を分け、受取人、最高解約返戻率、契約日から経理処理を読み解きます。
 NISAとは?積立の仕組みと売却・税金の基本NISAの非課税枠、積立と売却、枠の再利用を整理。元本保証や所得控除との違い、始める前に確認したい費用も解説します。
 こどもNISAとは?対象年齢・投資枠・引き出し条件を解説2027年に始まるこどもNISAの年齢判定、年間60万円・保有限度600万円の枠、払出し条件を解説。親のNISAや旧ジュニアNISAとの違いも整理します。
 学資保険の契約者変更と税金|名義より保険料の負担を確認生前の名義変更と満期・解約時の課税を分け、過去からの負担者の記録を整理できる。
 保険相談で渡す個人情報|利用目的・共有先・確認窓口保険相談で氏名や連絡先、家族の状況、健康状態などを伝える前に、何に使うのか、誰が扱うのか、疑問があればどこへ聞くのかを確認します。相談の予約、保障の検討、正式な申込みでは、必要になる情報や手続きが違います。
 保険会社が破綻したら契約はどうなる?契約者保護の対象と限界保険会社が破綻した場合には、契約者保護機構による保護の仕組みがあります。ただし、契約が元の条件のまま続くことや、保険金・解約返戻金が全額保証されることを意味しません。提供主体と契約の種類を分けて確認することが必要です。
 保険会社・代理店から個人情報流出の連絡が来たら|確認事項と相談先保険会社や代理店から個人情報流出の通知を受けたら、公式窓口で対象と情報の種類を確認します。パスワード・カード情報・本人確認書類ごとの対処、金融庁と個人情報保護委員会の相談の違いを整理します。