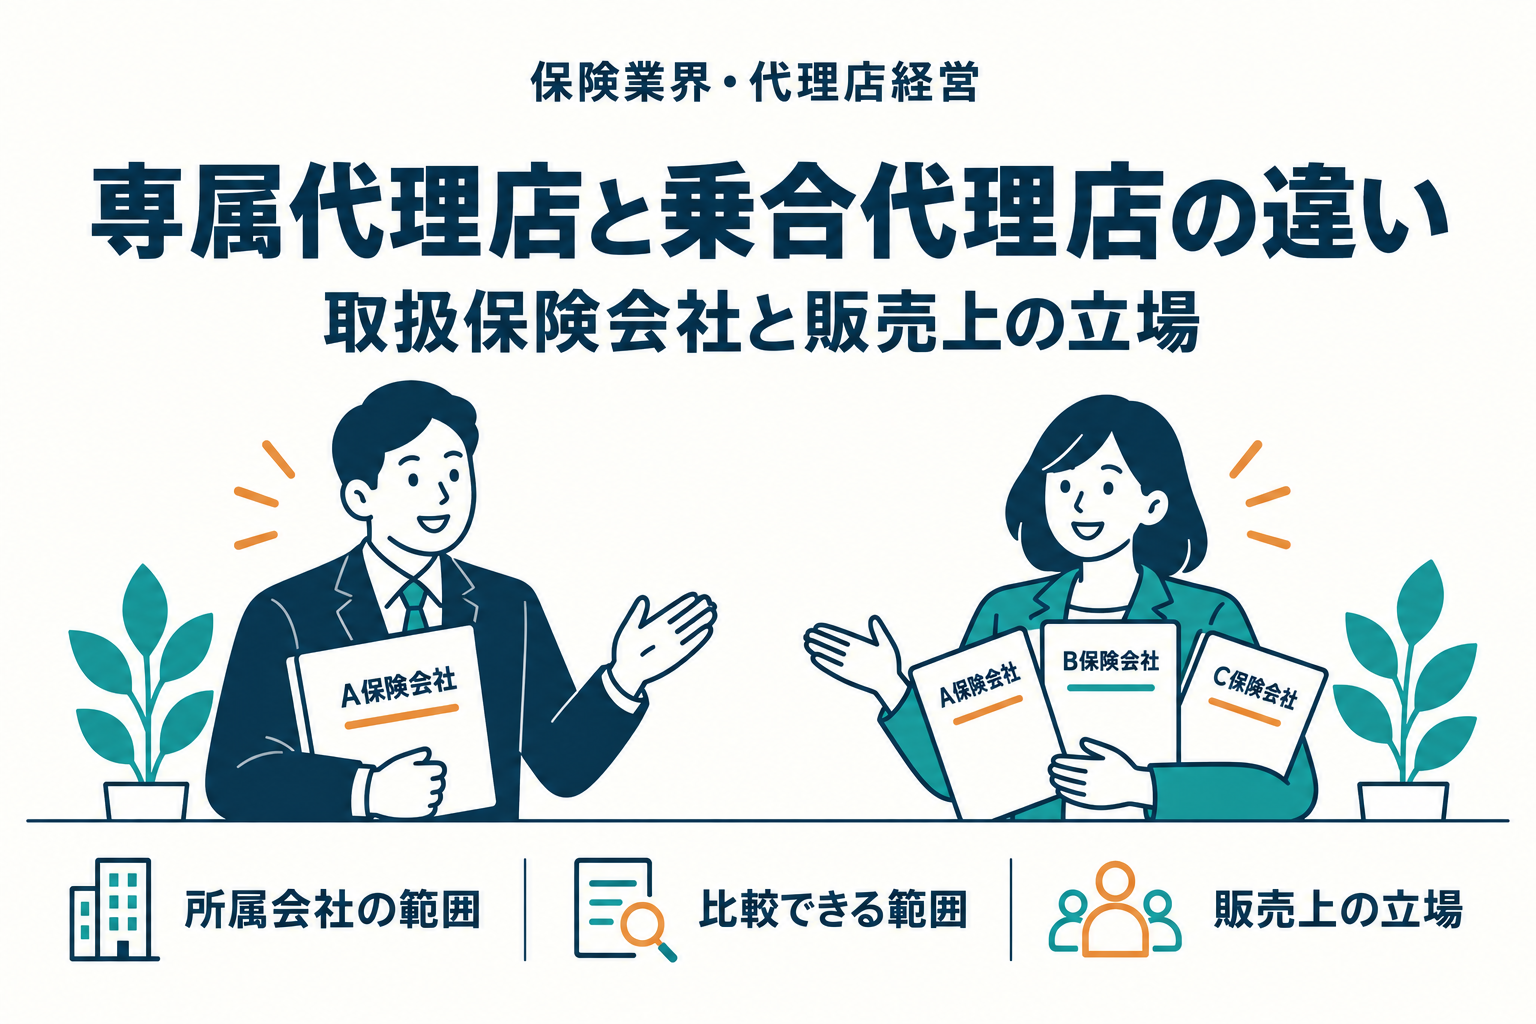
専属代理店と乗合代理店の違いは、保険会社との委託関係と取扱範囲にあります。一般に、専属は特定の保険会社との関係を中心に募集する形、乗合は複数の保険会社と委託関係を持つ形として使われます。大切なのは名称から優劣を決めることではなく、実際に比較・案内できる会社と商品の範囲を確認することです。[1]
「どの範囲で専属か」まで確認する
「専属」という説明を見たら、生命保険・損害保険など、どの分野・取扱範囲についての説明かを確かめます。会社全体の説明なのか、特定の保険分野の委託関係なのかによって、読み取り方が変わります。
| 観点 | 専属として説明される代理店 | 乗合として説明される代理店 |
|---|---|---|
| 委託関係 | 特定の会社との関係を中心に確認 | 複数の会社との関係を確認 |
| 商品の案内 | その取扱範囲での案内 | 取扱範囲の中から比較・選択して案内 |
| 顧客が確認すること | 案内の対象となる会社・商品 | 比較対象と、対象外の商品・会社 |
取扱会社数だけでは、個別の商品数、担当者の知識、契約後の対応力までは分かりません。両者を選ぶ際も、名称だけでサービスの内容を判断しないようにします。
乗合でも市場の全商品を扱うわけではない
複数社を扱う代理店でも、保険市場のすべての商品を紹介できるわけではありません。監督指針は、複数の所属保険会社等の商品を扱う場合の比較可能な商品の概要や、推奨する理由等の説明について確認点を示しています。[1]
比較の説明を受けるときは、「この窓口で扱う範囲」「今回比較した範囲」「この商品を勧める理由」を分けて尋ねます。「複数社から選べる」という言葉だけでは、今回の提案がどこまで比較されたかは分かりません。
乗合と中立は同じ意味ではない
乗合代理店も、保険会社から委託を受ける代理店です。監督指針では、保険会社と顧客の間で中立であると誤解させるような表示・説明に注意が求められています。取扱会社が多いことを、制度上の立場まで変わる説明に置き換えないことが大切です。[1]
保険会社から独立した立場で契約を媒介する保険仲立人とは、別の仕組みとして理解します。
専業・兼業とは別の分類
専業・兼業は、保険募集以外の事業も営むかという軸です。専属・乗合は保険会社との取扱関係を見ています。二つを組み合わせて事業の形を把握する必要があり、「専業だから一社だけ」「兼業だから複数社」という関係はありません。[2]
代理店の説明を読むときの確認項目
事業内容を調べるときは、取扱保険会社の一覧だけでなく、対象の保険分野、比較・推奨の考え方、契約後の窓口も確認します。自社の紹介文を作る場合も、取扱範囲が分かる具体的な表現を選び、会社数だけで公平さや最適さを保証する説明は避けます。
出典・参考資料
情報確認日:2026年9月25日。公的一次資料を基に独自に要約しています。確認手順・質問例・比較表には編集部の整理を含みます。適用条件と手続きは各制度の窓口・契約先で確認してください。
アイキャッチは記事内容をイメージしたAI生成画像です。
制作・編集:保険レピ編集部