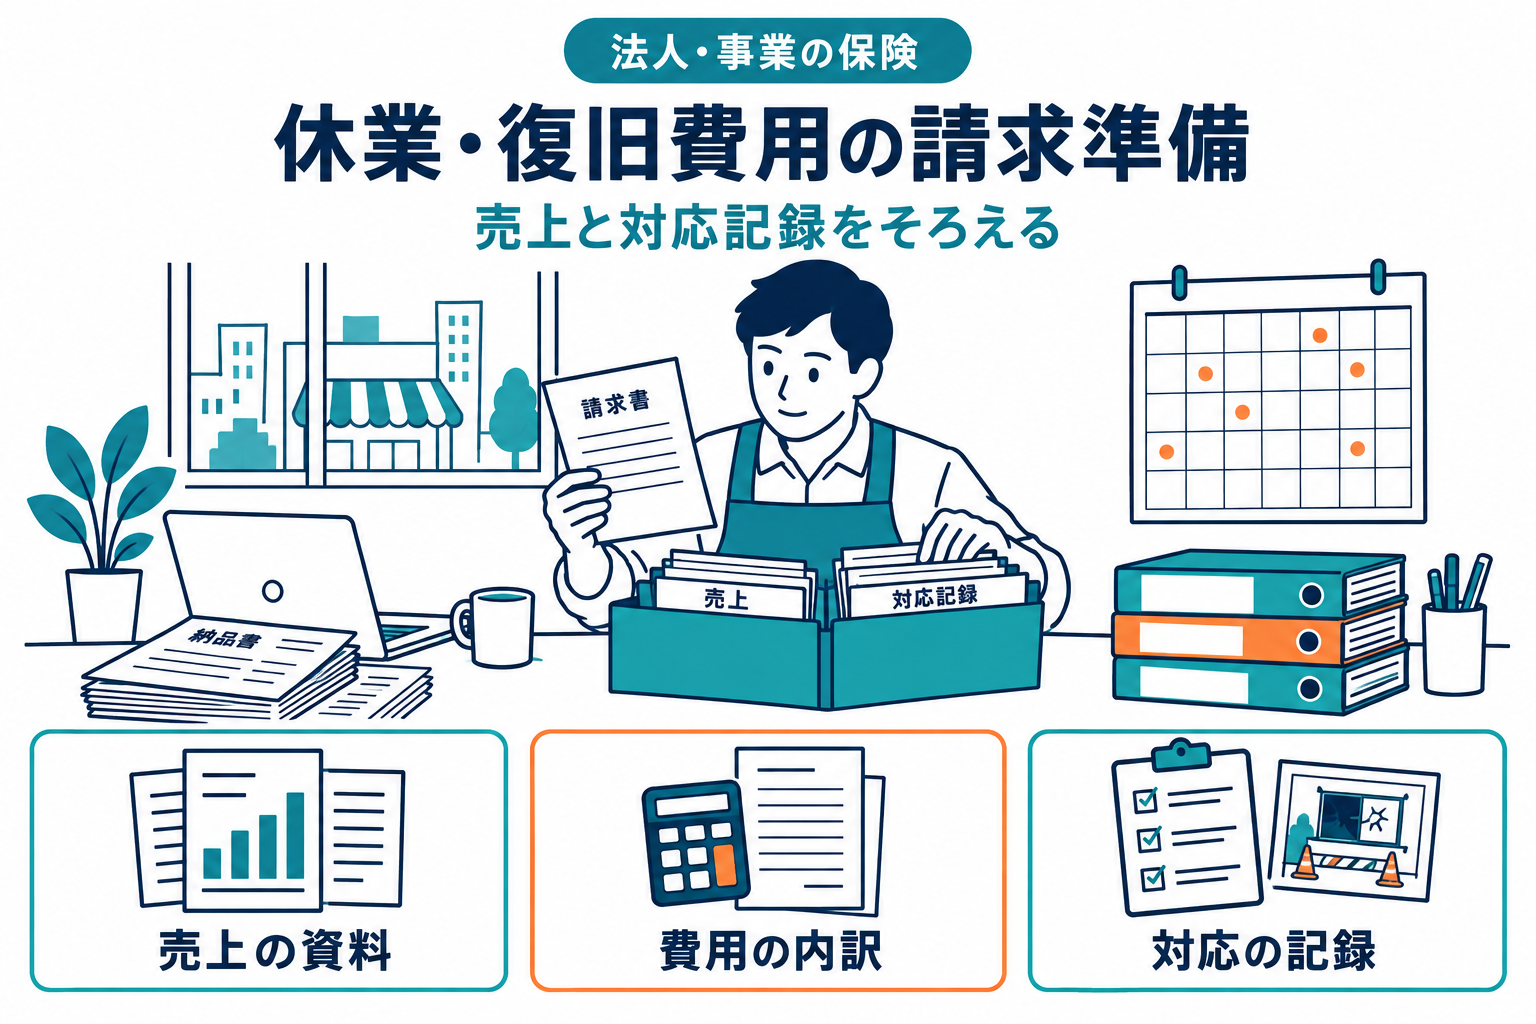
休業や復旧費用の請求に備えるには、営業への影響と支出の内容を、事故の経過に沿って記録します。売上資料や領収書を集めるだけでなく、何のために、いつ、どの範囲の費用が必要だったかを説明できるようにします。
事故の経過を一つの記録にまとめる
発生・発見、停止、安全対応、修理、一部再開、通常営業への復帰を時系列に並べます。現場で確認した事実、取引先から聞いた内容、見込みを区別します。危険な場所へ写真を撮りに戻るなど、記録のために安全を損なう行動は避けます。
次は編集部の準備例です。必須書類や提出形式は契約先へ確認します。
| 記録の種類 | 保存するものの例 |
|---|---|
| 事故・停止の状況 | 写真、担当者の記録、供給元の案内 |
| 売上への影響 | 売上帳、予約・受注、営業日・時間の記録 |
| 復旧や代替の支出 | 見積書、発注書、請求書、支払記録 |
| 判断の経緯 | 選んだ方法、比較した条件、連絡内容 |
売上資料の集計条件をそろえる
店舗や部門、対象期間、営業日数を明らかにします。一部営業や別拠点の売上を含むかも、集計の範囲として残します。見込みと確定値を混ぜず、資料を更新した日付も記録します。
費用の内訳と目的を対応させる
一つの請求書に修理、移動、仮設、追加設備がまとまっている場合は、判断に必要な内訳を手配先に確認します。元の状態へ戻す部分と、性能向上や新たな設備の追加も分けて説明します。
金融庁の監督指針で示される補償内容・支払われない場合・引受条件等を踏まえ、必要な資料、支出前の連絡や承認、現物確認の方法を契約先に尋ねます。資料をそろえたことだけで支払いが決まるわけではありません。[1]
提出と資金の管理を分けて続ける
いつ何を提出したか、追加確認が必要な資料、次の担当を一覧にします。顧客や従業員の情報が含まれる資料は必要な範囲で共有し、送付先を確認します。
請求額が確定しても、入金日まで確定したとは限りません。J-Net21の資金繰りの考え方を踏まえ、現金の支払予定は別に管理します。[2]
連絡記録と資料の控えを残し、数字や再開予定に変更があれば、関係先へ追加情報として伝えましょう。
出典・参考資料
情報確認日:2026年9月25日。公的一次資料を基に独自に要約しています。確認手順・質問例・比較表には編集部の整理を含みます。適用条件と手続きは各制度の窓口・契約先で確認してください。
- 保険会社向けの総合的な監督指針(II .保険監督上の評価項目 II -4 業務の適切性):金融庁
- 中小機構 J-Net21:資金繰りとは | 起業支援 | J-Net21[中小企業ビジネス支援サイト]
アイキャッチは記事内容をイメージしたAI生成画像です。
制作・編集:保険レピ編集部